
Пустой поддон, вернувшийся на склад, может быть не менее важен для эффективности капитала, чем поддон с товаром, отправленный покупателю. Финансовый смысл зависит от результата возврата: позволил ли он отказаться от покупки, устойчиво сократить расходы или лишь перенести платёж на другой отчётный период.
Эта разница особенно заметна при чтении годовых результатов логистической группы «Брамблс» (Brambles) из Австралии. Агентство «Рейтер» сообщило 21 августа 2025 года, что компания объявила обратный выкуп акций на 400 млн долларов после роста годовой прибыли, приходящейся на акционеров, на 15%, до 896 млн долларов. Это историческая отправная точка анализа, а не оценка нынешней стоимости компании.
Показателен один фрагмент годового отчёта за 2025 финансовый год. Денежные капитальные затраты сократились на 203,9 млн долларов; эффект снижения выплат кредиторам по капитальным затратам составил 172,7 млн долларов. Капитальные затраты по начислению при постоянном валютном курсе уменьшились на 20,1 млн долларов. Эти изменения рассчитаны по разным определениям и не являются взаимозаменяемыми показателями сокращения физических закупок.
Далее предлагается редакционная схема анализа бизнеса, использующего возвратное оборудование. Все расчётные примеры вымышлены и не воспроизводят работу конкретной компании. Вопрос уже, чем общая оценка успешности года: какую часть улучшения денежного потока допустимо считать основой для повторяющихся обязательств? Ответ требует проследить и движение поддонов, и даты расчётов. Хороший итоговый показатель сам по себе ещё не объясняет, что именно изменилось в хозяйственной системе и сможет ли это изменение повториться.
Оборудование должно быть доступно, а не просто числиться в собственности
Общий парк поддонов удобнее рассматривать как систему обслуживания, а не как запас древесины. Оборудование необходимо предоставить в момент отгрузки, затем собрать, проверить и подготовить к следующему использованию. Одного права собственности недостаточно. Поддон может оставаться совершенно исправным, но находиться у получателя, откуда его нельзя своевременно доставить к другой погрузке. Для клиента, ожидающего машину завтра утром, такой актив фактически недоступен, хотя его стоимость продолжает присутствовать в учёте владельца.
Для анализа парк можно разделить по состояниям: поддоны под товаром, ожидающие вывоза, находящиеся в обратной перевозке, проходящие проверку, требующие ремонта и готовые к выдаче. Это не деление на хорошие и плохие активы. Товару нужна опора во время хранения, ремонт продлевает службу оборудования, а резерв защищает от неравномерного спроса. Проверять следует обоснованность количества и продолжительности каждого состояния применительно к услуге, за которую платит заказчик, а не стремиться механически убрать все промежуточные запасы.
Связь с капиталом возникает через время недоступности. Если исправный поддон быстрее завершает оборот, один и тот же парк способен обслужить больше перемещений. При росте бизнеса это может уменьшить потребность в расширении парка. Однако продажа уже имеющегося оборудования и отказ от будущей покупки дают разные денежные эффекты. Первая операция высвобождает стоимость существующего актива, вторая предотвращает предстоящую выплату. Ни одна из них не означает автоматически, что в текущем периоде выросла выручка от клиентов.
Простой пример оборота
Представим вымышленного оператора, который равномерно выдаёт 100 поддонов в день. Если до повторной готовности каждого поддона проходит в среднем 30 дней, упрощённый расчёт для устойчивого потока даёт 3 000 единиц в обороте. Добавим условный резерв из 500 единиц и получим необходимый парк в 3 500 поддонов. Здесь намеренно отсутствуют сезонность, различия маршрутов и повреждения: задача примера состоит только в том, чтобы показать связь между длительностью оборота и количеством оборудования.
Допустим, изменения сбора и проверки сокращают оборот до 25 дней без ухудшения обслуживания. Тогда в самом обороте требуется 2 500 поддонов, а с прежним резервом — 3 000. Разница составляет 500 единиц. При вымышленной закупочной цене 20 долларов за единицу отказ от их приобретения позволяет избежать капитальной выплаты в 10 000 долларов. Но это не означает появления дополнительных 10 000 долларов в каждом следующем году. Один и тот же отказ от закупки нельзя многократно записывать как новый источник денег.
Постоянная выгода тоже возможна, например если для неизменного объёма работы требуется меньше складского пространства. Однако её нужно доказывать и рассчитывать отдельно. Пример не утверждает, что реальный оператор способен сократить любой маршрут на пять дней. Клиенту может быть необходимо хранение, а ускоренный вывоз способен потребовать дополнительного транспорта. Арифметика показывает механизм, но не доказывает экономическую целесообразность его применения. Сначала следует сравнить фактические дополнительные расходы с теми обязательствами, которых действительно удалось избежать.
Четыре причины уменьшения закупочного счёта
Сумма капитальных выплат может снизиться потому, что подешевела единица оборудования, уменьшилось необходимое количество, сдвинулась сама закупка или позже состоялась оплата поставщику. Эти причины не исключают друг друга. Прежде чем назвать результат устойчивым, полезно разделить их. Иначе один благоприятный итог объединит изменения, которые совершенно по-разному скажутся на следующем периоде. Важно также заранее определить, сравниваются ли платежи, принятые обязательства или физически полученные поддоны: у каждого из этих показателей собственная дата возникновения.
- Снижение цены единицы уменьшает стоимость неизменного количества при сопоставимых характеристиках и условиях поставки.
- Ускорение оборота может сократить количество оборудования, необходимое для прежнего уровня обслуживания.
- Использование ранее накопленного излишка откладывает пополнение, пока этого излишка достаточно.
- Изменение срока оплаты улучшает текущий денежный остаток, не обязательно уменьшая итоговую сумму долга.
Первая причина относится к условиям закупки, вторая — к работе парка, третья — к исходному запасу и будущему спросу, четвёртая — к календарю расчётов. Ни одна из них не является неправильной сама по себе. Временный эффект тоже может быть полезен: высвободившиеся деньги реально существуют и могут решить важную задачу. Ограничение заключается в другом: компания не получает право снова потратить тот же самый разовый эффект в следующем году. Для повторяющихся выплат требуется повторяющийся источник.
Есть и менее привлекательная возможность: закупки сократились вследствие отсрочки необходимой замены. Но такое заключение нельзя делать только по уменьшению расходов. Нужны сведения о состоянии парка, очереди ремонта, нарушениях обслуживания и последующей потребности в замене. Добросовестный анализ не предполагает заранее ни эффективности, ни недофинансирования. Он определяет, какие наблюдения позволяют различить эти объяснения, а затем проверяет наличие соответствующих данных. Если данных нет, неопределённость должна оставаться видимой, а не заполняться удобной версией.
Календарю платежей нужна отдельная сверка
Другой вымышленный пример выражен в тысячах долларов. Бизнес получает 60 до оплаты оборудования. Он принимает оборудование стоимостью 20, но в текущем периоде по согласованным условиям перечисляет только 15; оставшиеся 5 подлежат оплате позднее. После фактических выплат остаётся 45. Если для упрощённого сопоставления отнести всю стоимость полученного оборудования к этому периоду, остаток составит 40. Разница связана со временем расчёта, а не с появлением дополнительной машины или нового клиентского спроса.
Пусть следующий период также приносит 60, но включает оплату нового оборудования на 20 и прежнего остатка долга на 5. Тогда сопоставимый денежный остаток будет равен 35. За два периода вместе остаётся 80 — столько же, сколько дали бы два периода по 40. В настоящей отчётности движений гораздо больше, однако этот небольшой пример объясняет, почему одна отчётная дата способна создать чрезмерно оптимистичное представление о постоянном улучшении. Для интерпретации важно увидеть, где окажется встречный платёж.
Из этого не следует, что денежные показатели и показатели по начислению всегда обязаны совпадать. Они отвечают на разные вопросы; валютные изменения и изменение состава бизнеса создают дополнительные различия. Полезная работа состоит в сверке совместимых определений. Простое вычитание одного опубликованного изменения из другого без проверки валюты, классификации и охвата может дать аккуратное число, не имеющее обоснованного экономического смысла. Особенно осторожно нужно обращаться с показателем, который уже включает несколько разных поправок и не раскрывает их одинаково подробно.
Платёжное событие и изменение производительности
Финансовая служба может показать начальную задолженность, признанные приобретения, денежные расчёты и конечную задолженность. Параллельно операционная служба показывает начальное количество пригодных единиц, поступления, возвраты, выбытия и конечное количество. Эти сверки связаны, но не тождественны. Возврат уже принадлежащего компании поддона меняет доступность без нового закупочного счёта. Оплата старого счёта меняет денежный остаток, не добавляя новую единицу. Смешивание двух событий мешает объяснить, почему деньги и физический парк движутся в разные стороны.
Задача не в том, чтобы любой ценой поместить все изменения в одно уравнение. Нужно не принять платёжное событие за рост производительности. Когда различие видно, можно содержательно оценивать следующий маршрут сбора, ремонтную смену или заказ оборудования. Каждый из них следует связать с конкретным изменением доступной мощности обслуживания. Такая связь даёт более прочную основу планирования, чем продолжение благоприятной денежной линии на графике. Она также позволяет впоследствии проверить, состоялся ли ожидаемый результат управленческого решения.
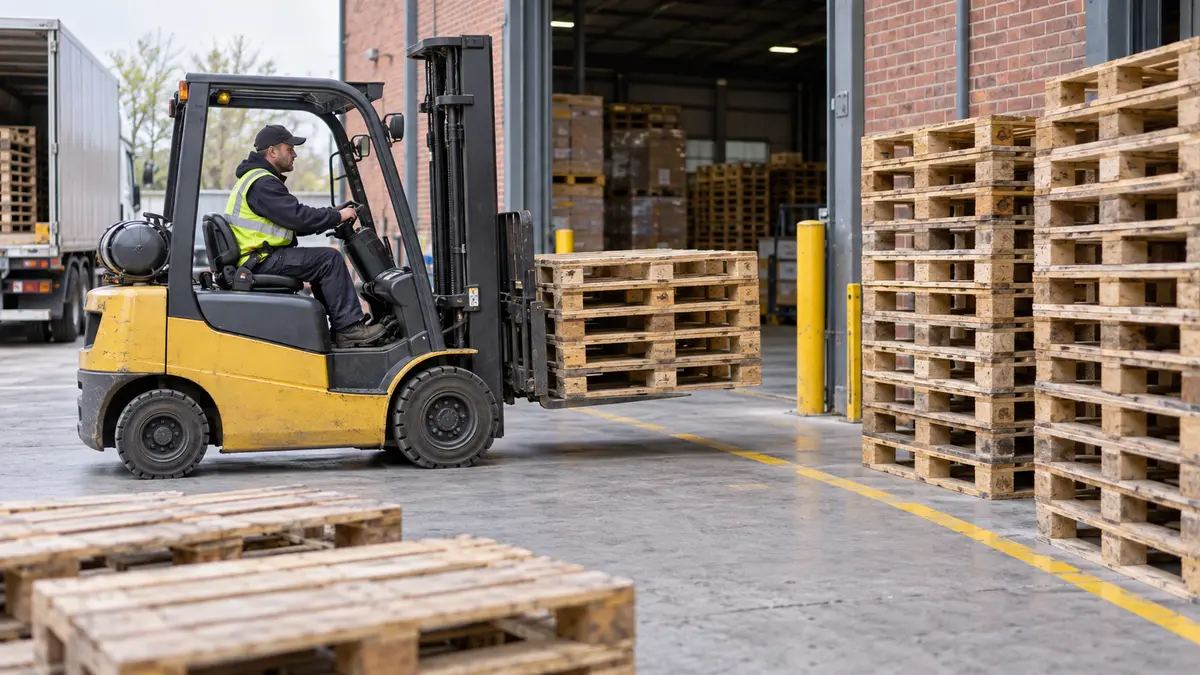
Быстрый возврат бывает дорогим
Ускорение оборота не является безусловной целью. Представим, что автомобиль может забрать небольшую партию сегодня или более полную загрузку позднее на этой неделе. Ранний рейс быстрее освободит оборудование, но способен увеличить транспортные расходы на единицу возврата. Ожидание может оказаться выгоднее, если только дефицит в другом месте не делает раннюю доставку особенно ценной. Поэтому решение относится ко всей системе обслуживания. Его нельзя правильно оценить по одному показателю скорости сбора, оторванному от загрузки транспорта и потребностей следующего клиента.
Ремонт создаёт похожий выбор. Проверка позволяет отделить сразу пригодные поддоны от повреждённых, которые нельзя выдавать без восстановления. Дополнительная смена может быть оправдана в период ограниченной доступности оборудования. В другое время она лишь увеличит запас, ожидающий работы. Количество выполненных ремонтов само по себе не показывает, какой из этих результатов получен. Для оценки полезно знать, сколько восстановленных единиц действительно понадобилось, где они были выданы и какую альтернативную затрату удалось предотвратить.
Поэтому дополнительные расходы на возврат и подготовку нужно сравнивать именно с предотвращённой альтернативой. Иногда это покупка нового поддона, иногда — переброска пригодного оборудования с другого склада, иногда — нарушение обслуживания. Эти варианты нельзя оценивать одинаково. Также нельзя одновременно записывать несколько альтернатив как отдельную экономию от одного возврата, если в действительности требовалось выбрать только одну. Иначе модель покажет выгоду, которая существует лишь благодаря двойному счёту, а не благодаря реальному улучшению движения оборудования.
Резерв должен выдерживать трудную неделю
Первый пример предполагает равномерный спрос. Настоящему плану нужна более неприятная проверка: что произойдёт, если возвраты задержатся одновременно с ростом выдачи? Средний срок может улучшаться и при этом скрывать небольшую, но важную долю очень длинных задержек. Сокращение резерва только на основании среднего значения способно убрать именно ту защиту, которая требуется во время напряжённой недели. Поэтому разброс сроков и расположение пригодного оборудования имеют самостоятельное значение, даже если общая численность парка выглядит достаточной.
Полезный внутренний разбор сопоставляет обычные периоды с выбранными периодами повышенной нагрузки. Где возникла нехватка? Какие пригодные поддоны действительно могли вовремя попасть на нужную площадку? Понадобились ли срочные перевозки? Цель не в том, чтобы каждый склад был полностью автономным. Требуется установить, какие способы взаимной поддержки реально доступны, прежде чем обосновывать ими меньший парк. Возможность переброски, существующая только на схеме, не заменяет подтверждённого маршрута, транспорта и достаточного времени до клиентской отгрузки.
Здесь действует и финансовое ограничение. Сокращение среднего инвестированного капитала может улучшить показатель доходности, но уменьшать знаменатель нельзя ценой невидимого обязательства по обслуживанию. Если неопределённость переносится на клиентов, позднее возможны коммерческие последствия. Для их оценки нужны конкретные договоры и фактическая история, поэтому их не следует ни игнорировать, ни объявлять доказанным результатом любой программы эффективности. Корректный вывод может быть условным: улучшение капиталоотдачи убедительно лишь при сохранении сопоставимого объёма и качества услуги.
Изменения легче проверить в точках передачи
Операционные утверждения становятся проверяемыми, когда точно определены основные переходы. Заявка на сбор ещё не является выполненным возвратом. Возвращённый поддон не обязательно отремонтирован. Отремонтированный поддон не обязательно находится там, где возникает спрос. Учёт этих переходов объясняет, почему большой парк всё равно может требовать новых закупок или дорогой переброски. Без такого различения рост одного промежуточного показателя легко принять за увеличение доступной услуги, хотя оборудование ещё не дошло до нужного состояния или места.
Записи не обязаны обещать абсолютную видимость каждого движения. Важнее устойчивые определения, разумные проверки и разделение подтверждённых операций и оценок. Если площадка меняет способ подсчёта, сравнение должно учитывать это изменение. Иначе улучшение потерь или сроков может частично объясняться новой методикой, а не действительным движением поддонов. Для финансового решения такая разница существенна: покупать меньше оборудования можно на основании реальной доступности, но не на основании того, что прежние задержки перестали отражаться в отчёте.
Система оценки руководителей должна учитывать те же различия. Поощрение только быстрого сбора может стимулировать неполные рейсы. Поощрение только низких капитальных расходов — откладывание оправданной замены. Поощрение только доступности запаса — его избыточное накопление. Сбалансированный разбор рассматривает стоимость, состояние, доступность и обслуживание вместе. Ответственность за компромисс должна быть явной, а не скрываться за предположением, будто один показатель одновременно отражает интересы финансовой службы, склада, перевозчика и клиента.
Какие предположения допустимы при распределении денег
Сообщение об обратном выкупе делает вопрос качества денежных ресурсов заметным, но не отвечает на него. Для любого бизнеса с возвратными активами оценка доступных к распределению средств должна отделять повторяющуюся способность зарабатывать деньги от временного высвобождения. Затем необходимо учитывать замену оборудования, финансовые обязательства и выбранный резерв. Это аналитическая схема, а не рекомендация по ценным бумагам и не оценка конкретного решения совета директоров. Её задача — сделать исходные предположения понятными и пригодными для проверки.
Практичный вариант представления включает базовый сценарий с обычными сроками оплаты и потребностью в оборудовании, проверенной условиями обслуживания. Отдельно можно показать деньги, полученные благодаря использованию излишнего запаса или необычно благоприятному календарю расчётов. Тогда временный эффект сохраняет своё законное место в анализе, но незаметно не превращается в ежегодный доход. Такое разделение также помогает читать следующий отчёт: отсутствие повторного высвобождения не обязательно означает ухудшение самого бизнеса, если первоначально было понятно, что источник разовый.
Дальнейшие вопросы вполне конкретны. Стало ли пригодное оборудование быстрее возвращаться в оборот? Не поглотили ли результат дополнительные перевозки, ремонт и нарушения обслуживания? Уменьшилась ли потребность в закупках или только число оплаченных счетов? Какую часть резерва можно убрать без ухудшения поставок? Убедительное объяснение качества денежного потока отвечает на эти вопросы в совместимых физических и финансовых величинах. Оно начинается с возвращения пустого поддона, но заканчивается доказательством того, что именно этот возврат изменил в экономике услуги.