
Название платежа иногда кажется понятнее, чем механизм его расчёта. Топливная надбавка звучит как возмещение расходов на купленное топливо. Однако в договоре перевозки за этим названием может стоять формула, которая использует внешний ценовой показатель, предшествующий период наблюдения и определённую базу начисления. Клиент видит дополнительную сумму в счёте. За ней скрываются отдельные решения о том, что измеряется, когда результат измерения попадает в расчёт и к какой деятельности применяется ставка.
Различие особенно заметно при быстром изменении цен. Грузоотправитель, сопоставляющий счёт с сегодняшней стоимостью дизельного топлива, может фактически сравнивать разные месяцы. Аналитик, сопоставляющий поступления от надбавок с расходами перевозчика, может сравнивать разные объёмы деятельности. Оба сопоставления способны быть полезными. Ошибка возникает, когда разнице заранее приписывают смысл, не проверив определения её составляющих.
В Соединённых Штатах вопрос оказался в центре публикации агентства Рейтер (Reuters) в августе 2026 года. По её данным, поступления от топливных надбавок компании Юнион Пасифик (Union Pacific) во втором квартале превысили расходы на топливо на 91,1 млн долларов после недостаточного покрытия в первом квартале. Компания назвала надбавки частью общей стоимости перевозки, согласуемой с клиентами.
Полезный аналитический вопрос заключается не в том, обещает ли само слово «топливная» точное возмещение каждой покупки. Важно понять, какие величины связывает согласованная формула. Для этого необходимо отделить ориентир от фактического расхода, период выставления счёта от периода наблюдения, а базу начисления от физического потребления топлива. Далее рассматриваются именно эти различия. Это не восстановление бухгалтерии конкретной компании и не оценка законности отдельного платежа.
Сначала нужно определить единицу расчёта
Физический расход можно представить как количество приобретённого ресурса, умноженное на уплаченную цену, с учётом выбранных границ бухгалтерского показателя. Надбавка может рассчитываться совершенно иначе: договорная ставка умножается на расстояние или определённый процент применяется к стоимости перевозки. В этих выражениях присутствуют разные переменные. Одинаковая связь названия с топливом не превращает результаты в взаимозаменяемые величины.
Для действительно сопоставимого расчёта пришлось бы ответить на несколько вопросов. Расход отражает приобретённое или уже потреблённое топливо? Поступления относятся к тем же перевозкам? Совпадает ли внешний индекс с закупочной ценой оператора? Включён ли порожний пробег в потребление, если он отсутствует в оплачиваемой базе? Это направления проверки, а не утверждения о практике какой-либо конкретной железнодорожной компании.
Общедоступная итоговая сумма может не содержать ответов. Она способна показать разрыв, заслуживающий внимания, но не объяснить каждую его составляющую. Здесь важно сохранить промежуточную позицию. Отказ от автоматического объяснения не означает, что разницу следует игнорировать. Он означает необходимость обозначить, какой вывод уже подтверждается сведениями, а какой требует дополнительного согласования показателей.
Ценовой ориентир служит измерительным инструментом
Индекс предоставляет участникам общее наблюдение, которое можно независимо найти и проверить. Он не обязан в точности воспроизводить закупочную цену отдельной компании, её условия доставки ресурса или особенности потребления. Коммерческая привлекательность общего показателя иногда как раз состоит в независимости от таких закрытых деталей. Обратная сторона этой прозрачности — возможное расхождение с фактическими обстоятельствами конкретной операции.
Расхождение не исчезает оттого, что формулу легко пересчитать. Полностью воспроизводимый счёт всё равно может отражать не тот риск, который предполагает читатель. Воспроизводимость отвечает на вопрос, соблюдены ли правила вычисления. Экономическое соответствие отвечает на другой вопрос: движется ли рассчитанная сумма вместе с теми затратами или рисками, распределить которые стороны намеревались при заключении договора.
Месяц наблюдения не совпадает с месяцем начисления
Опубликованная Юнион Пасифик программа для повагонных перевозок с расчётом по расстоянию использует дизельный ориентир и начинает применять результат во втором месяце после месяца наблюдения. Отдельная процентная программа начисляет надбавку на указанную стоимость основной перевозки. Обе страницы отделяют эти условия от интермодальных программ: распространять их на любую отправку нельзя.
Временное различие становится понятнее, если представить два календаря. Первый показывает, когда наблюдалась исходная цена. Второй показывает, когда это наблюдение начинает влиять на счёт за перевозку. Рассматривая только второй календарь, читатель теряет информацию о первом. Поэтому надбавка может увеличиваться одновременно со снижением текущей рыночной котировки, и между двумя рядами не будет математического противоречия.
Но это ещё не означает, что запаздывание объясняет всю опубликованную разницу между поступлениями и расходами. Оно описывает один механизм возникновения расхождения. Изменение объёма перевозок, базы начисления, закупочных цен и границ отчётного периода тоже может иметь значение. Наличие правдоподобного механизма не равнозначно полному количественному объяснению результата конкретной компании.
Упрощённый пример временного сдвига
Представим вымышленное соглашение с задержкой на один период. Это не двухмесячный порядок из описанных выше условий. До начала примера уровень ориентира составляет 100. В трёх последовательных периодах он равен 100, затем 160, затем снова 100. Только для выделения временного эффекта допустим, что текущая нагрузка равна текущему ориентиру, а отложенное начисление равно уровню предыдущего периода. Количество операций во всех периодах одинаково.
В первом периоде начисление и нагрузка равны 100. Во втором нагрузка увеличивается до 160, а начисление остаётся на уровне 100: разница составляет минус 60. В третьем нагрузка возвращается к 100, но начисление достигает 160: разница становится плюс 60. За три специально подобранных периода сумма начислений и сумма нагрузки одинаковы и составляют по 360 условных единиц.
Взаимное погашение здесь является свойством допущений, а не обещанием любого транспортного договора. Используются одинаковые количества, единый ориентир для нагрузки и начисления, известное начальное значение и окно наблюдения, включающее обратное движение цены. Если изменить хотя бы одно из этих условий, равенство может исчезнуть. Если завершить расчёт после второго периода, будет виден только недостаток покрытия.
Теперь изменим исключительно количество операций в третьем периоде: вместо одной условной единицы их будет две. Начисление этого периода составит 320, нагрузка — 200, положительная разница — 120. С учётом предшествующего недостатка в 60 итог трёх периодов даст положительную разницу 60. Для такого результата не понадобилось менять формулу. Достаточно было изменить вес деятельности в разные моменты времени.
Речь идёт об абстрактных единицах, а не о долларах из отчётности перевозчика и не о прогнозе. Пример показывает, почему нельзя заранее считать, что временное запаздывание обязательно погасит само себя внутри квартала или года. Подходящее окно наблюдения и распределение объёма необходимо устанавливать по данным, а не выбирать ради заранее желаемого ответа.
У модели есть и более глубокое ограничение. В ней текущая нагрузка специально приравнена к внешнему ориентиру. В реальном анализе такое совпадение ещё пришлось бы доказать. Если закупочная цена движется иначе, чем индекс, появляется дополнительное расхождение, которое нельзя объяснить одним переносом месяца. Поэтому простая демонстрация должна оставаться демонстрацией, а не подменять проверку фактической связи между показателями.
Процент и плата за расстояние реагируют на разные изменения
Время является только одним измерением. Не менее важна база, к которой применяется ставка. Возьмём вымышленную надбавку 10% к стоимости перевозки в 1 000 денежных единиц. Дополнительное начисление равно 100. Если основная стоимость увеличивается до 1 200 при неизменном проценте, надбавка становится равной 120. Дополнительные 20 возникают из изменения базы, а не из изменения предполагаемого топливного индекса.
В другом вымышленном соглашении используется плата 0,10 денежной единицы за единицу расстояния. При оплачиваемом расстоянии 1 000 надбавка также равна 100. Само по себе повышение основной стоимости перевозки этот результат не меняет. Зато его меняет оплачиваемое расстояние. Две формулы способны начинаться с одинаковой суммы, но по-разному реагировать на последующие коммерческие изменения.
Ни один пример не доказывает, что одна база по своей природе справедливее другой. Расстояние само по себе не описывает загрузку, рельеф, оборудование, порожние перемещения или эффективность расходования топлива. Процент от тарифа сам по себе не описывает количество потреблённых литров. Выбор базы распределяет риск через договор, а не непосредственно измеряет каждый физический ресурс, использованный при выполнении услуги.
Нельзя также соединить эти примеры в якобы действительный клиентский счёт. В них отсутствуют пороги, исключения, маршрутные условия, минимальные суммы и другие положения, которые могут встречаться в соглашениях. Намеренная простота позволяет изменять по одной переменной. Проверка настоящего начисления требует применимых документов, а не подстановки придуманных для статьи чисел вместо договорных условий.
Сначала зафиксировать сравнение, затем менять переменную
Содержательное сопоставление начинается с одинакового движения, объёма, состава услуги и периода наблюдения. Лишь после этого следует менять индекс, основную цену или расстояние. Одновременное изменение нескольких элементов иногда воспроизводит итоговый счёт, но скрывает причину его увеличения. Последовательный переход от старой суммы к новой полезнее, чем один необъяснённый процент роста.
Например, покупатель может отдельно выделить часть изменения, связанную с новым ориентиром, и часть, связанную с новой основной ценой перевозки. Это аналитическое разложение, а не обвинение в неправомерности любого из компонентов. Практический смысл состоит в том, что стороны обсуждают действительно изменившийся параметр, а не спорят о названии общей суммы, под которым скрываются разные воздействия.
Для сохранения ясности стоит фиксировать и порядок такого разложения. Когда одновременно меняются ставка и база, распределение совместного эффекта между отдельными строками зависит от принятого способа сравнения. Сам итог от этого не меняется, но объяснение отдельных вкладов может различаться. Поэтому метод перехода нужно назвать заранее и применять последовательно, не выдавая удобное распределение за единственно возможное.
Квартальный итог отвечает не на тот же вопрос, что отдельный счёт
Совокупное сравнение объединяет множество перевозок и, возможно, несколько разных программ начисления. Расчёт одной отправки не объясняет весь массив, если её охват и вес не являются представительными. Обратное тоже верно: положительная разница в общей отчётности не устанавливает, что происходило на отдельном маршруте или по договору конкретного клиента. Для перехода между уровнями нужна дополнительная информация.
Особенно важно различать поступления за вычетом расходов на топливо и прибыль. Такое вычитание сопоставляет две выбранные суммы. Оно не включает все затраты на предоставление транспортной услуги и не устанавливает дополнительный финансовый результат отдельного ценового решения. Назвав разницу общей прибылью, читатель незаметно добавил бы утверждения, которых в исходной арифметике нет.
Столь же преждевременно объявлять весь разрыв безобидным календарным эффектом. Такое объяснение тоже нуждается в доказательствах. Ответственный анализ сохраняет разницу в поле зрения, рассматривает возможные механизмы и не назначает полную причину без согласующего расчёта. И обвинительный, и оправдательный короткий путь способны выйти далеко за пределы доступных сведений.
Границы отчётности требуют отдельного внимания. В начале периода могут действовать начисления, основанные на более ранних наблюдениях. В конце периода часть последующих корректировок может остаться за выбранной границей. Удлинение окна способно изменить результат, однако само по себе не делает новое окно правильным. Продолжительность наблюдения должна соответствовать вопросу, на который пытается ответить исследователь.
Даже одинаковые календарные границы ещё не гарантируют одинаковый экономический охват. Один показатель может относиться к набору операций, отличающемуся от другого. Поэтому перед сравнением нужно определить не только даты, но и состав деятельности. Если такие сведения недоступны, ограничение необходимо сохранить в выводе. Отсутствующие данные нельзя незаметно заменить предположением о полном совпадении.
Проверка, отделяющая определения от разногласий
Прежде чем обсуждать коммерческую приемлемость результата, участникам требуется общее описание расчёта. Небольшая последовательная проверка помогает создать такую основу, не претендуя на разрешение юридического спора или восстановление закрытых производственных затрат:
- Определить точную программу начисления, на которую ссылается применимое соглашение.
- Зафиксировать период наблюдения за ориентиром отдельно от даты перевозки и счёта.
- Установить базу: стоимость основной услуги, расстояние или другую определённую величину.
- Разделить изменение ориентира, изменение базы и изменение состава перевозок.
- Проверить, охватывают ли сопоставляемые поступления и расходы одинаковую деятельность.
- Обозначить необъяснённый остаток, не приписывая его автоматически прибыли или времени.
Такая последовательность отделяет арифметическую проверку от коммерческой оценки. Первая отвечает на вопрос, следует ли сумма установленной формуле. Вторая спрашивает, подходит ли формула для сложившихся отношений. Правильная арифметика не завершает второй разговор. В то же время недовольство результатом не доказывает ошибку вычисления. Это разные основания для дальнейшего обсуждения.
Покупатель может предпочитать предсказуемые обновления, поскольку частые изменения осложняют бюджетирование. Перевозчик может предпочитать ориентир, быстрее реагирующий на движение затрат. Эти интересы способны различаться при общей заинтересованности в ясных определениях. Прозрачность не требует полного совпадения коммерческих целей. Она требует понимания того, какой риск соглашение оставляет у каждой стороны.
Важен и способ представления информации внутри организации. Закупщик, финансовый аналитик и сотрудник, проверяющий счета, могут пользоваться одним словом «надбавка», подразумевая разные задачи. Первому нужна сопоставимость предложений, второму — объяснение изменения затрат, третьему — соответствие конкретному условию. Общая таблица определений уменьшает вероятность того, что вывод одной проверки ошибочно распространится на две остальные.
Механизм важнее впечатления от заголовка
Общий вывод достаточно сдержан. Платёж, связанный с топливом, может быть прозрачно рассчитан и при этом не совпадать с каждым топливным расходом. Видимая разница может быть существенной, не доказывая единственного объяснения. Задача анализа состоит в сохранении этих различий, а не в сведении всех наблюдений к одной удобной оценке поведения участников рынка.
Для оператора важен вопрос о том, как выбранная формула ведёт себя, когда цены, объёмы движения и основные тарифы изменяются по-разному. Для клиента важно, какая часть нового счёта связана с каждым договорным параметром. Для внешнего читателя важно, позволяют ли сведения говорить об арифметике, распределении риска, совокупном покрытии расходов или прибыльности. Вопросы связаны, но не являются одним и тем же вопросом.
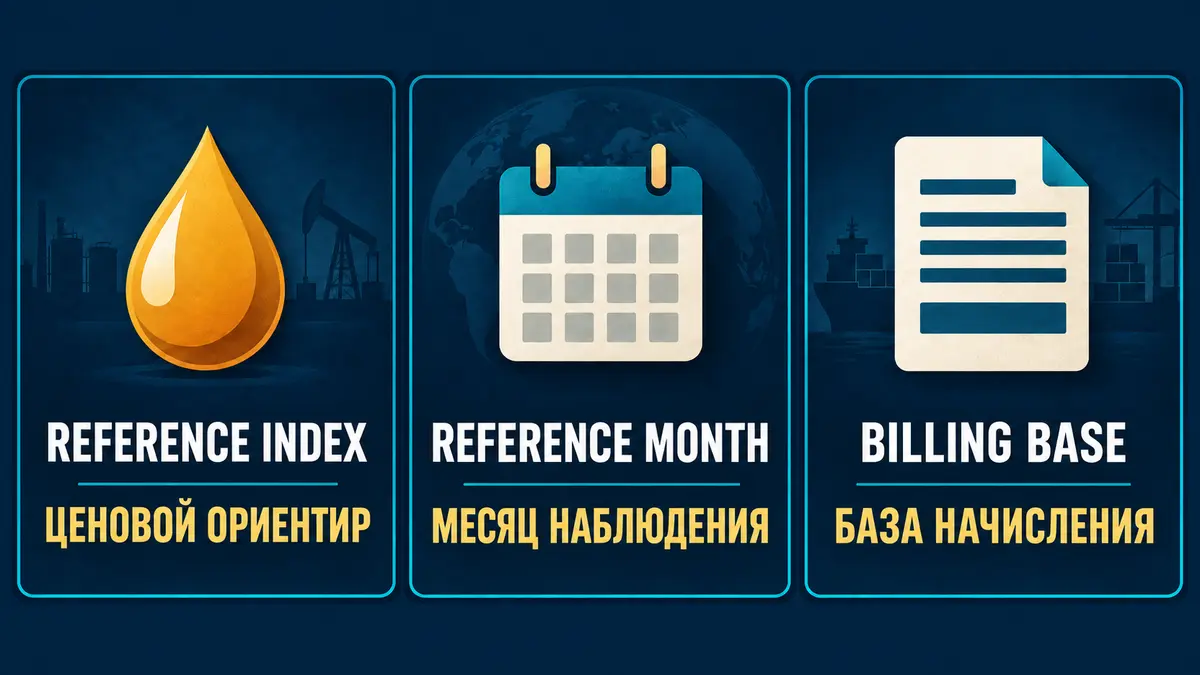
Поэтому более ясное обсуждение начинается с трёх обозначений: ценовой ориентир, месяц наблюдения и база начисления. Когда они заданы явно, неожиданный результат превращается в предмет проверки. Без них даже точно опубликованное число может стать отправной точкой для интерпретации, которой исходный расчёт никогда не подтверждал. Хорошее объяснение сохраняет границы между известным результатом, возможным механизмом и ещё не установленной причиной.