
5 сентября 2025 года «Рейтер» (Reuters) описал предложение «Теслы» (Tesla) о вознаграждении Илона Маска (Elon Musk) акциями с привязкой к результатам, включая условия последующего получения прав на них. Такое предложение не равнозначно денежной выплате.
Это различие ставит вопрос об измерении, который можно рассмотреть без оценки стоимости предложенного пакета. Что именно посчитано, когда рядом с вознаграждением акциями указана денежная сумма? Речь может идти о возможности получить вознаграждение, праве с невыполненными условиями, уже доступных акциях или деньгах после их продажи. Эти описания относятся к разным стадиям. Их нельзя подменять друг другом лишь потому, что каждую величину удаётся выразить с помощью денежного обозначения. Сначала нужно выяснить, какое событие стоит за числом, и только после этого сравнивать суммы между собой.
Сначала проследим единицы, затем сравним деньги
Рассмотрим самостоятельный пример с неназванными работодателем и сотрудником. Все количества, цены и события придуманы для объяснения переходов между стадиями; они не воспроизводят предложение «Теслы». Работодатель закрепляет за сотрудником вознаграждение, охватывающее 100 единиц акций, с определёнными условиями. Справочная цена 10 денежных единиц даёт произведение 100 на 10, то есть 1 000. Это лишь справочный расчёт. Он не является оценкой справедливой стоимости для бухгалтерского учёта, расчётом с вероятностными весами или обещанием перечислить сотруднику 1 000 деньгами. Само умножение не сообщает, будут ли выполнены необходимые условия.
В нашем примере предложенное вознаграждение ещё не занесено в реестр сотрудника. После предоставления оно появляется в реестре, но остаётся зависимым от условий. Когда права на единицы окончательно закрепляются, они становятся акциями, доступными для продажи по принятым здесь правилам. Проданные акции покидают владение сотрудника в обмен на деньги. Это определения для данного примера, а не универсальные юридические формулировки. Реальные документы могут различать больше стадий или сохранять ограничения после закрепления прав. Никакие дополнительные условия мы не вводим молча и не переносим из конкретного корпоративного предложения.
Поэтому первая полезная запись содержит количество и состояние единиц, а не только денежную оценку. В начале она выглядит так: 100 единиц с невыполненными условиями, ноль доступных акций и ноль проданных акций. Справочная цена указывается отдельно, вместе с датой наблюдения. Такое разделение позволяет обновить цену, не изображая выполнение условия, которого на самом деле ещё не было. Оно также позволяет изменить состояние вознаграждения, не создавая видимость рыночной сделки. Два поля связаны при расчёте стоимости, но каждое из них должно обновляться по собственному основанию.
Одно вознаграждение и три дальнейших состояния
Позднее предположим, что условия для 40 единиц выполнены и права на них закрепились. Остальные 60 по-прежнему зависят от условий. По правилам примера у сотрудника теперь есть 40 акций, которые можно продать, однако продажи пока не было. Реестр продолжает учитывать исходные 100 единиц. Он не расширился до 140 только потому, что 40 единиц перешли в другую категорию. Произошло изменение состояния части одного вознаграждения, а не предоставление второго. Для понимания этого перехода важно сохранить связь между исходными единицами и теми акциями, которые стали доступны позднее.
Пусть справочная цена акции в этот момент равна 12. Умножение 40 доступных акций на 12 даёт 480. Так описывается стоимость определённого пакета по указанной цене в определённый момент. Расчёт не означает, что сотрудник получил 480 деньгами: в примере ещё не было продажи. Остальные 60 единиц также нельзя незаметно прибавлять к этому пакету как ещё одно свободно доступное имущество. Условия для них остаются невыполненными, хотя цену акции уже можно наблюдать. Наличие рыночного ориентира само по себе не меняет состояние записи в реестре вознаграждения.
Затем сотрудник продаёт 25 из 40 доступных акций по цене 14. Предположим, что сделка действительно исполнена по этой цене; налоги, издержки сделки и прочие корректировки во всём примере исключены. Валовая выручка от продажи поэтому составляет 350. У сотрудника остаётся 15 доступных акций. При той же цене 14 их стоимость равна 210. Последнее умножение описывает оставшийся пакет, а не ещё одно поступление на денежный счёт. Чтобы превратить этот пакет в деньги, потребовалась бы отдельная продажа, которой в рассматриваемой последовательности событий пока нет.
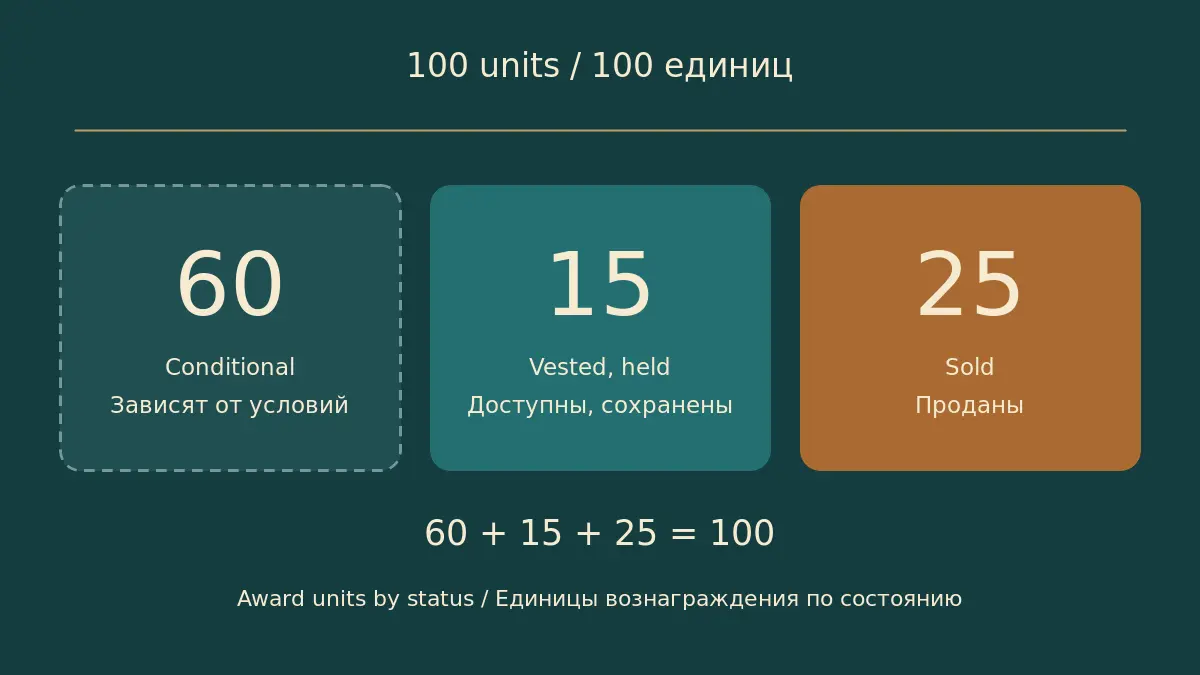
- 60 единиц остаются зависимыми от условий и не проданы.
- 15 доступных акций остаются у сотрудника.
- 25 доступных акций проданы с валовой выручкой 350.
- Количество сходится: 60 + 15 + 25 = 100 исходных единиц.
Почему сумма 480 и 350 дважды учитывает одни акции
Оценка 480 на дату закрепления прав охватывала все 40 доступных акций. Последующая выручка 350 относится к 25 акциям из этого же пакета. Если сложить суммы и назвать полученные 830 деньгами от работодателя, мы смешаем оценку имущества с выручкой от продажи части этого имущества. Кроме того, проданные единицы окажутся учтены на двух стадиях. Арифметически сложение выполнить можно; ошибка заключается в значении, которое приписывается результату. Наличие двух разных чисел в двух записях ещё не означает, что произошло два независимых предоставления ценности со стороны работодателя.
Пересечение становится наглядным, если разделить доступный пакет на будущую проданную и оставленную части. По цене 12, действовавшей при закреплении прав, 25 впоследствии проданных акций соответствуют 300 из общей оценки 480. Остальные 15 соответствуют 180. Следовательно, 300 плюс 180 действительно дают 480. По цене продажи 14 первая группа приносит 350, а стоимость второй становится равной 210. Количество акций в этих группах не увеличилось: каждую группу просто повторно рассмотрели при другой цене. Именно это повторное наблюдение необходимо отделить от появления новых единиц вознаграждения.
Для первоначального доступного пакета сумма выручки 350 и стоимости оставшихся акций 210 равна 560 на более позднюю дату. По сравнению с 480 увеличение составляет 80. Такой же результат даёт умножение 40 акций на изменение цены, равное 2. При сверке предполагается, что выручка ещё не потрачена и не изменила свою величину до момента сравнения. Мы объединяем деньги и оценку пакета ради конкретной проверки. Это не превращает все 560 в наличные средства и не означает, что увеличение нужно считать ещё одной выплатой работодателя.
Второе сравнение выделяет только фактически проданные акции. Их справочная стоимость при закреплении прав была равна 300, а продажа принесла 350. Разница составляет 50. На оставшийся пакет приходятся другие 30 из общего увеличения на 80, поскольку 15, умноженные на 2, дают 30. Такое разделение показывает, где находится изменение в рамках примера. Оно намеренно ничего не говорит о налогооблагаемом доходе, расходах на вознаграждение или обязательных категориях отчётности. Для подобных выводов потребовались бы правила и факты, которых в данном арифметическом разборе нет.
Рост цены не выполняет отдельное условие
Цена и состояние вознаграждения в нашей модели являются разными переменными. Повышение с 10 до 12 само по себе не объясняет, почему закрепились права на 40 единиц: выполнение соответствующих условий задано отдельным событием. Аналогично повышение с 12 до 14 не делает оставшиеся 60 единиц доступными. Пересчёт их справочной стоимости даст другое произведение, но не заменит недостающих сведений о выполнении условий. Если реестр автоматически превращает каждое повышение цены в дополнительные доступные акции, он отражает событие, которого в примере не происходило. Изменение денежной оценки не служит достаточным основанием для такой записи.
Обратная ситуация столь же показательна. Пусть права на те же 40 единиц закрепились, но справочная цена осталась равной 10. По заданным условиям сотрудник всё равно перешёл бы от нуля доступных акций к 40. Их стоимость составляла бы 400, а не 480. Следовательно, изменение состояния может иметь значение даже при неизменной цене. Количество, состояние и цена отвечают на три разных вопроса: сколько единиц рассматривается, какой стадии они достигли и какое умножение используется для их денежного описания. Отсутствие движения в одном поле не исключает важного события в другом.
Что исчезает при невыполнении условий
Теперь рассмотрим отдельное продолжение: условия для оставшихся 60 единиц не выполнены и эти единицы аннулированы. Предположим, что событие затрагивает только часть вознаграждения, которая ещё зависела от условий. Оставшиеся у сотрудника 15 доступных акций и прежняя продажа 25 акций сохраняются в том виде, как мы их описали. Тогда исходное вознаграждение сверяется как 60 аннулированных единиц, 15 оставленных акций и 25 проданных. Аннулирование закрывает зависимую от условий категорию; оно не заставляет придумывать отмену уже завершённых событий. Важно заранее обозначить границу действия этого нового события, а не менять её в процессе подсчёта.
Эта граница не означает, что любая реальная программа всегда защищает полученные акции или выручку от возврата. Она лишь задаёт пределы нашего примера. Условие о возврате вознаграждения, требование продолжать работу после закрепления прав или обязанность вернуть деньги создали бы другую ситуацию. Подобные положения пришлось бы явно описать до расчёта их последствий. Без них вычитание справочной стоимости 60 единиц из фактической выручки смешивает исчезнувшую возможность с возвращёнными деньгами. Первое событие в отдельном сценарии произошло, а второе не было задано и не должно возникать только из-за способа записи чисел.
Исходная справочная сумма 1 000 остаётся записью первоначального умножения, а не денежным остатком, который расходуется по мере развития событий. Из продажи 25 акций за 350 не следует, что ещё 650 обязательно подлежат выплате. Такое вычитание использует суммы, рассчитанные при разных ценах, и применяет их к вознаграждению, заданному в единицах. Ответ нужно искать в реестре: сколько единиц всё ещё зависит от условий, сколько доступно и сохранено, сколько продано и сколько аннулировано? Только после этого выбранную цену можно применить к подходящей категории, не создавая необоснованного денежного обязательства.
Дата является частью величины
Денежное описание становится неоднозначным, если убрать из него дату. Суммы 1 000, 480 и 350 не являются тремя конкурирующими оценками одной сделки. Первая соединяет 100 зависимых от условий единиц со справочной ценой 10. Вторая соединяет 40 доступных акций с более поздней ценой 12. Третья отражает заданную фактическую продажу 25 акций по 14. У каждого числа свои количество, стадия и момент наблюдения. Если оставить лишь перечень денежных сумм, исчезнут именно те различия, которые нужны читателю для содержательного сравнения. Красивое расположение величин в одной колонке не делает их однородными.
Даже сравнение на одну дату требует согласованности категорий. Сразу после продажи у сотрудника остаётся 15 доступных акций, а не 40. Если применить текущую цену ко всем 40 и дополнительно указать выручку, проданная часть снова будет посчитана дважды. Исторические сведения о пакете из 40 акций могут оставаться полезными, но им место в записи движения или в явно обозначенном прежнем снимке состояния. Они не должны выглядеть как текущий пакет рядом с деньгами, полученными от его сокращения. Иначе читатель увидит одновременно имущество до продажи и результат продажи его части.
С другой стороны, запись движения нельзя читать как перечень одновременно существующих активов. В ней совершенно обоснованно могут стоять закрепление прав на 40 акций и продажа 25 акций за один период. Оба события произошли, и оба нужны, чтобы объяснить конечный пакет из 15 акций. Ошибка возникает лишь тогда, когда события складывают как отдельные оставшиеся ресурсы. Таблица может содержать правильные строки, а итог из строк неподходящего типа всё равно расскажет неверную историю. Поэтому проверять нужно не только отдельные числа, но и смысл операции, с помощью которой из них получен итог.
Отделяем движение за год от старого вознаграждения
Предположим, исходное вознаграждение сохраняется в реестре на протяжении двух отчётных периодов. Перенос оставшихся 60 зависимых от условий единиц в следующий период не создаёт нового предоставления 60 единиц. Начальный остаток унаследован от прежнего конечного остатка. Если сотрудник действительно получает новое вознаграждение, ему нужна отдельная запись со своими условиями. Иначе невозможно отличить продолжающуюся возможность от дополнительной возможности, возникшей позднее. Это вопрос идентификации единиц, а не предположение о том, насколько часто работодатель должен выдавать вознаграждение. Календарная граница сама по себе не удваивает то, что продолжает учитываться.
Простой способ сохранить различие — присвоить исходному вознаграждению постоянный идентификатор. Его запись движения начинается со 100 единиц и прослеживает их дальнейшие состояния. Позднейшее вознаграждение получает отдельную запись, даже если относится к акциям того же вида. Записи можно объединить для определённого сводного показателя, однако их историю должно быть возможно восстановить. В частности, продажа акции из прежнего доступного пакета не должна незаметно уменьшать зависимый от условий остаток нового вознаграждения лишь потому, что обе записи относятся к одному сотруднику. Совпадение владельца не отменяет различий в происхождении и состоянии единиц.
Тот же порядок помогает, если в течение периода продаж вообще не было. Нулевая выручка не доказывает, что никакие права не закрепились, что у сотрудника не осталось акций или что отсутствуют будущие возможности. В нашем примере сразу после закрепления прав, но до продажи, есть 40 доступных акций и нет выручки. Описание только денежных поступлений упустит пакет. Описание только стоимости акций упустит отсутствие денежной сделки. Каждое может быть правильным при точном обозначении, но ни одно не заменяет другое полностью. Разные измерения не нужно объявлять ошибочными лишь потому, что они показывают разные стороны события.
Вопросы, которые проясняют сумму вознаграждения
Прежде чем сравнивать две суммы, определите объект наблюдения. Это итоги одного вознаграждения, движения за период или имущество на конкретную дату? Затем выясните, обозначает ли число заявленный максимум, произведение количества и справочной цены либо выручку исполненной сделки. Наконец, проверьте, не фигурируют ли одни акции в обеих величинах. Для таких вопросов не требуется решать, является ли вознаграждение щедрым, заслуженным или эффективным. Они устанавливают, имеет ли предполагаемое сравнение согласованный смысл. Без этого даже эмоционально убедительное сопоставление крупных сумм может оказаться сравнением совершенно разных объектов.
Необходимые для нашего примера сведения немногочисленны, но конкретны: идентификатор вознаграждения, количество единиц, их текущая категория, дата события и цена каждого денежного расчёта. Отсутствие одного поля ограничивает выводы. Цена без количества не устанавливает итоговую сумму. Количество без состояния не устанавливает доступность. Доступный пакет без записи о продаже не устанавливает выручку. Дополнительные знаки после запятой в справочной цене не восстанавливают ни одну из этих недостающих связей. Точность отдельного числа и полнота описания события — разные качества, и первое не компенсирует автоматически отсутствие второго.
За пределами примера остаются несколько потенциально важных вопросов. Мы не моделировали дивиденды, изменение количества акций, ограничения на сделки, налоги, комиссии, заимствование под залог акций, возврат вознаграждения или вероятность выполнения условий. Также не вычисляли приведённую стоимость и бухгалтерский расход. Исключение этих вопросов делает объяснение узким, но не доказывает их незначимость. Реальная оценка вознаграждения должна опираться на собственные документы и назначение расчёта, а не заимствовать удобные предпосылки примера. Его результат полезен именно в обозначенных границах: он позволяет проследить единицы и выявить их повторный учёт при смене стадии.
Ясное описание не требует одного общего итога
Конечное положение можно точно описать, не сводя разные измерения к одной крупной сумме. В основном варианте 60 единиц продолжают зависеть от условий, 15 доступных акций остаются у сотрудника, а 25 проданы с валовой выручкой 350. По цене 14 оставшийся пакет стоит 210. Прежняя оценка 480 относится ко всему доступному пакету на другую дату. Все эти утверждения могут одновременно быть верными, потому что отвечают на разные вопросы. Их не нужно заставлять конкурировать за право называться единственной правильной суммой вознаграждения: сначала следует уточнить, какой именно смысл требуется измерить.
Основная защита от ошибки — сохранять идентичность единиц при переходе между стадиями. Предложение не является продажей, закрепление прав не означает получения денег, а повторная оценка тех же акций по другой цене не создаёт нового вознаграждения. Когда эти различия обозначены, масштаб и устройство программы можно обсуждать, не принимая справочное умножение за выплаченные деньги и не считая одни акции дважды. Для этого важнее понятная последовательность событий и проверяемая сверка количества, чем попытка вместить все наблюдения в один впечатляющий денежный итог.