
У мастерской может быть экономически оправданный ремонт станка, но не хватать денег для его проведения. Возможна и обратная ситуация: удобный график платежей позволяет оплатить работы, которые приносят слишком мало пользы. Эти две проблемы необходимо разделять, рассматривая обновление оборудования за счет финансирования, связанного с уже имеющимся активом.
12 февраля 2024 года «Коммерсантъ» сообщил, что компания «ДельтаЛизинг» (DeltaLeasing) предлагает в России обновление оборудования по схеме выкупа станка у клиента и передачи ему обратно в лизинг с учетом стоимости обновления. Ниже рассматривается арифметика такого сочетания операций, а не реальные условия договоров компании или результаты ее клиентов.
Различие принципиально, поскольку деньги от продажи существующего станка могут поступать одновременно с возникновением расходов на его ремонт. Если смотреть только на ближайший остаток банковского счета, дорогая сделка способна показаться дешевой. Если смотреть исключительно на сумму последующих взносов, полезное финансирование может показаться необъяснимо невыгодным. Ни один из этих взглядов не охватывает обмен целиком. Существующий актив, расходы на ремонт, производственный результат и будущие платежи должны занять собственное место в едином сравнении.
Сначала зафиксируем один станок и одинаковый ремонт
Представим вымышленную мастерскую, которая уже владеет станком. Она решает, стоит ли его обновлять, и отдельно выбирает способ оплаты работ. В двух рассматриваемых вариантах техническое задание полностью совпадает. Одинаковы подрядчик, дата запуска после ремонта, ожидаемый выпуск и эксплуатационные расходы. Эти допущения специально исключают ситуацию, когда различия в качестве инженерных работ или обслуживания ошибочно принимаются за преимущества одного способа финансирования перед другим.
Все числа придуманы и выражены в миллионах рублей. Это не коммерческие предложения, не средние рыночные показатели и не оценки условий «ДельтаЛизинга». Из расчета исключены налоги, инфляция, дисконтирование и бухгалтерская классификация операций. Сравниваются денежные суммы и сроки их движения на протяжении двадцати четырех месяцев. Пример не определяет рыночную процентную ставку и не устанавливает подходящую юридическую форму сделки. Для оценки настоящего предложения потребуются дополнительные расчеты и изучение конкретных договоров.
Предположим, что сейчас станок можно продать за 2,0. Ремонт стоит 3,6. Работы занимают первые два месяца, за которые мастерская теряет 0,4 денежного вклада от производства по сравнению с продолжением прежней эксплуатации. С третьего месяца обновленный станок приносит дополнительно 0,3 ежемесячно после связанных с этим эксплуатационных расходов. Пока считаем, что эта прибавка сразу превращается в деньги: покупатели оплачивают продукцию в том же месяце. Задержку оплаты рассмотрим отдельно.
У ремонта есть экономический результат до выбора источника денег
Между запуском станка и концом выбранного периода остаются двадцать два рабочих месяца. При ежемесячной прибавке 0,3 дополнительный денежный вклад составляет 6,6. Вычтем 0,4, потерянные за время монтажа, и получим 6,2 до оплаты самих работ. Если за ремонт заплатить 3,6, номинальное улучшение за двадцать четыре месяца относительно прежней эксплуатации составит 2,6. Этот результат полностью зависит от заданных предположений, а не от внешней статистики производительности оборудования.
Перед нами не полная оценка инвестиционного проекта. Здесь не учитываются стоимость денег во времени и возможная разница остаточной стоимости между отремонтированным станком и станком без обновления. Однако для более узкого сравнения двух способов оплаты стоимость обновленного оборудования в конце периода можно принять одинаковой. Оба способа дают один и тот же отремонтированный станок, а при предусмотренном выкупе — также одинаковое владение им. Ни одному варианту не приписывается отдельное преимущество по остаточной стоимости.
Первоначальная цена, по которой мастерская когда-то купила старый станок, в расчет ремонта не входит. Эти деньги уже потрачены, и рассматриваемый выбор не меняет прошлую покупку. Совсем другое значение имеет нынешняя цена продажи: она становится существенной, когда для привлечения финансирования меняется собственник оборудования. Если смешать исторические расходы на приобретение с сегодняшним поступлением от продажи, финансовая история предприятия подменит денежные потоки, возникающие из решения, которое нужно принять сейчас.
Добавим полное условное предложение финансирования
Во втором вымышленном варианте финансирующая сторона платит мастерской 2,0 за существующий станок, а подрядчику перечисляет 3,6 за ремонт. Мастерская в начале сделки вносит аванс 0,4 и отдельно оплачивает комиссию 0,1. Затем она делает двадцать четыре ежемесячных платежа по 0,25, начиная с первого месяца. После последнего взноса предусмотрен окончательный выкуп за 0,2. Все перечисленные условия заданы исключительно для примера и не описывают продукт конкретной лизинговой компании.
Первоначальное изменение денежного остатка мастерской положительно и равно 1,5: поступление 2,0 от продажи за вычетом аванса 0,4 и комиссии 0,1. Дополнительные 3,6 на ее банковский счет не поступают, поскольку финансирующая сторона переводит их непосредственно ремонтному подрядчику. Если одновременно записать эту сумму как полученные деньги и как предотвращенный расход, одна и та же финансовая услуга будет посчитана дважды. При этом станок проходит точно такой же ремонт, как при оплате собственными средствами.
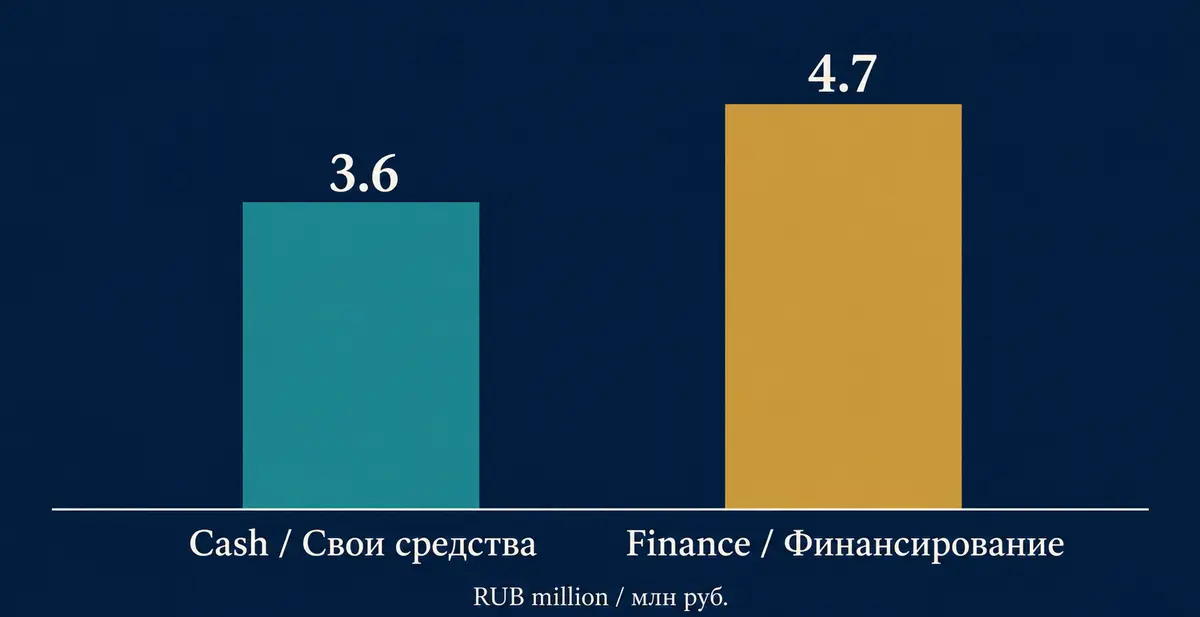
Последующие ежемесячные взносы в сумме составляют 6,0. Прибавив аванс, комиссию и окончательный выкуп, получим общие выплаты 6,7. Теперь вычтем 2,0, поступившие за существующий станок: чистый номинальный отток равен 4,7. Вариант самостоятельной оплаты ремонта требовал 3,6. Следовательно, при этих специально зафиксированных условиях привлечение финансирования увеличивает номинальные денежные затраты за весь период на 1,1, одновременно существенно улучшая доступность денег в начале проекта.
Сверим результаты, не меняя производственных предпосылок
В финансируемом варианте производственное улучшение остается прежним и составляет 6,2. После чистого финансового оттока 4,7 остается 1,5. При самостоятельной оплате оставалось 2,6. Разница вновь равна тем же 1,1, которые были получены при рассмотрении только платежей по финансированию. Такая сверка полезна: сравнение способов оплаты не должно незаметно получать дополнительные производственные преимущества лишь потому, что первоначальное денежное поступление делает предложение внешне привлекательнее.
- Улучшение денежного результата производства за период: 6,2 при обоих способах оплаты.
- Самостоятельная оплата ремонта: отток 3,6, после которого остается 2,6.
- Финансируемый вариант: выплаты за вычетом поступления от продажи станка составляют 4,7, после них остается 1,5.
- Номинальная разница между двумя способами финансирования: 1,1.
Полученная разница не является годовой процентной ставкой. Финансирующая сторона предоставляет деньги в определенные моменты и получает их обратно через аванс, регулярные взносы и завершающий платеж. Для определения ставки нужны денежные потоки с датами и выбранный порядок расчета. Если назвать ставкой отношение 1,1 к 3,6, из анализа исчезнут и выкуп существующего актива, и последовательность возврата денег. Простая итоговая сумма полезна лишь тогда, когда ее ограничения названы прямо.
Наличие денег определяет, какой вариант вообще выполним
Допустим, после резервирования средств под остальные обязательства мастерская может направить на проект только 0,8. Немедленная оплата ремонта в размере 3,6 создала бы нехватку 2,8 еще до учета потерь во время установки. Если добавить предусмотренные 0,4 потерь, разрыв вырастет до 3,2. Положительный результат за двадцать четыре месяца сам по себе не закрывает эту начальную нехватку денег. Без другого источника средств самостоятельная оплата невозможна в рамках принятого календаря.
Финансируемый вариант начинается с тех же собственных 0,8 и чистого первоначального поступления 1,5: вместе получается 2,3. За два месяца монтажа расходуются 0,4 из-за производственных потерь и еще 0,5 на два регулярных взноса. Непосредственно перед началом продуктивной фазы проектный денежный резерв составляет 1,4, если других движений нет. Здесь видна реальная услуга финансирования: оно переносит покупательную способность между разными моментами времени. Чтобы быть полезной, эта услуга не обязана предоставляться бесплатно.
Тем не менее первоначальные 1,5 нельзя называть прибылью от ремонта. Они возникают еще до изготовления дополнительной пригодной для продажи продукции и связаны с передачей уже существующего актива и будущими обязательствами. Доступных денег у мастерской становится больше, но финансовый обмен никуда не исчезает. Проект может стать выполнимым, не становясь при этом более прибыльным. Эти два вывода следует показывать рядом, а не считать взаимоисключающими объяснениями одной сделки.
Проверим, хватает ли прибавки на ежемесячный взнос
В каждый продуктивный месяц предполагаемое улучшение 0,3 превышает взнос 0,25 на 0,05. Это узкое сравнение денежных потоков проекта, а не утверждение о коэффициенте покрытия долга всего предприятия. Исходное производство, другие кредиты и посторонние обязательства намеренно оставлены за пределами примера. Вопрос состоит только в том, способна ли прибавка, приписываемая конкретному ремонту, покрывать платеж, установленный для выбранного пакета финансирования.
Если фактическое улучшение в рамках измененного сценария достигает лишь 0,2 ежемесячно, возникает отрицательная разница 0,05 каждый месяц. За двадцать два продуктивных месяца она составит 1,1. Полученные от продажи станка деньги могут временно закрывать эту нехватку, но получать ту же сумму заново каждый месяц невозможно. График, поддерживаемый главным образом расходованием первоначального запаса, отличается от графика, который обслуживается постоянным денежным вкладом обновленного станка, даже если первые платежи проходят без задержек.
Для такого ограниченного ежемесячного теста необходимая прибавка равна 0,25. По отношению к запланированным 0,3 это пять шестых, то есть приблизительно 83,3 процента. Это не порог окупаемости всего вложения: остаются аванс, комиссия, потери от простоя и окончательный выкуп. Речь идет только о точке, в которой дополнительные деньги за рабочий месяц совпадают с регулярным взносом. Точная постановка вопроса не позволяет одному удобному показателю подменить сразу несколько разных проверок.
Задержка оплаты отличается от недостаточного выпуска
В основном расчете денежный вклад производства сразу превращался в поступления. Изменим предположение: дополнительная оплата за первый рабочий месяц приходит на месяц позже. Станок может работать точно по плану, но из резерва придется сделать еще один взнос до поступления этих денег. Общая номинальная прибавка за полный цикл получения оплаты необязательно уменьшится, однако минимальный денежный остаток станет ниже. Поэтому испытания оборудования после ремонта и прогноз поступлений от покупателей не заменяют друг друга.
Напротив, слабый выпуск сокращает сумму, которую предприятие в итоге получит, даже если каждый покупатель рассчитывается вовремя. Если объединить обе проблемы в один неопределенный запас на непредвиденные обстоятельства, различия между необходимыми решениями исчезнут. Задержка расчетов требует временной ликвидности, когда само получение денег остается обоснованным. Постоянная нехватка производственной прибавки ставит под сомнение эксплуатационные предпосылки ремонта. Перенос платежных дат способен облегчить первую проблему, но не создает недостающий экономический результат во второй.
Условие о владении в конце периода должно быть явным
В примере предусмотрен окончательный выкуп за 0,2, поэтому при обоих способах оплаты мастерская заканчивает период собственником одинакового отремонтированного станка. Если убрать этот платеж, но продолжить считать ее собственником, результат финансируемого варианта улучшится только благодаря изменению условий сравнения. Аналогично, добавление стоимости возможной продажи оборудования лишь к одному варианту искусственно создаст преимущество. Конечное положение сторон должно рассматриваться вместе с платежным графиком, а не оставаться незаметным примечанием.
Если настоящее предложение сохраняет собственность у другой стороны, итоговое положение потребует иного расчета. Необходимо определить, какие именно возможности использования, покупки или возврата предоставляются и какие выплаты с ними связаны. Вымышленный график ничего не устанавливает относительно таких прав в действующем договоре. Главная аналитическая дисциплина проще: сравнивать одинаковые конечные положения либо прямо выделять и оценивать различие между ними, не позволяя этому различию исчезнуть из рассмотрения.
Разберем, что меняет каждое коммерческое обещание
В пакет финансирования могут входить услуги, а не только деньги. Если предложение включает управление ремонтом, испытания или обслуживание, сначала следует описать содержание этих услуг, а уже потом присваивать им стоимость. Наш пример намеренно не содержит дополнительных услуг. Их введение изменило бы предпосылки и могло бы повлиять как на расходы, так и на ожидаемые производственные результаты. Однако само упоминание сервиса не дает оснований прибавлять неопределенный бонус к итогам финансового сравнения.
Мастерская может разделить рассмотрение предложения на техническое задание, платежный календарь и подтверждение приемки. Задание определяет работы и ожидаемые возможности оборудования. Календарь указывает плательщика, получателя, сумму и срок каждого перечисления. Приемка показывает, выполнены ли обещанные работы. Связь между этими документами помогает отличить спор о результатах станка от разногласия относительно стоимости финансирования. При этом хорошее оформление не доказывает производственную эффективность само по себе: оно делает основания сравнения доступными для проверки.
Другие способы использования полученных денег считаются отдельно
Первоначальное поступление может подтолкнуть мастерскую к объединению ремонта с еще одним решением о расходах. Допустим, руководство хочет направить часть доступных средств на покупку, которая не связана с обновляемым станком. Такая покупка не становится преимуществом ремонта только потому, что оба действия используют общую финансовую сделку. Ее собственные затраты, поступления и риски требуют отдельного расчета. Иначе ремонту будут приписаны доходы совершенно другой деятельности, тогда как в расходной части останутся лишь сравнительно узкие затраты на сам станок.
Такая же дисциплина необходима при обращении с резервом. Сумма, которая показана доступной для покрытия монтажных потерь, не может одновременно направляться в другой проект и продолжать защищать первоначальный график взносов. Перед нами ограничение распределения денег, а не критика финансирования нескольких целей одной сделкой. Совместный план вполне может быть последовательным, однако одни и те же средства назначаются только на одно использование. Если показать начальный остаток, поступления по сделке и уже принятые обязательства в общем календаре, ограничение станет заметным еще до фактического расходования денег.
Изменение продолжительности проекта требует такой же осторожности. Нельзя оценивать график на двадцать четыре месяца так, будто обязательства прекращаются в тот момент, когда мастерская перестает пользоваться оборудованием. Для сравнения вариантов досрочного выхода нужны реальные условия окончательного расчета, состояние станка и определенное решение о том, кому и куда передается имущество. В нашем примере этих данных нет. Поэтому было бы ошибкой утверждать, что некоторый размер резерва гарантирует недорогой выход из сделки. Расчет описывает только предусмотренную последовательность событий и не создает вымышленный второй договор на случай незапланированного прекращения работы.
Два решения в одном последовательном расчете
Вымышленный ремонт улучшает номинальный денежный результат при обоих способах оплаты, однако финансируемый вариант уступает 1,1 за полный период, позволяя избежать гораздо большей потребности в деньгах на старте. Таков результат именно данного примера, а не рекомендация определенной компании. Иные цены, сроки, выпуск, комиссии или условия владения способны изменить выводы. Полезный итог анализа заключается в воспроизводимом расчете, который показывает происхождение каждого преимущества и каждого дополнительного расхода.
Обсуждать обновление оборудования легче, когда ремонт и его финансирование перестают заимствовать преимущества друг у друга. Улучшение производства относится к техническому проекту. Первоначальное поступление от продажи и будущие взносы относятся к финансовому обмену. Доступные средства определяют, получится ли пройти всю последовательность событий. Полное сравнение сохраняет видимыми все три стороны решения, чтобы новая рабочая жизнь станка оценивалась не только по величине первого платежа.