
Два лицензионных договора могут приносить владельцу технологии одинаковую сумму, но создавать у производителя разные стимулы к выпуску ещё одной единицы продукции. Различие состоит не просто в размере платежа. Существенно то, меняется ли он вслед за объёмом. Сбор с каждой дополнительной продажи входит в производственное решение иначе, чем фиксированная плата, обязательство по которой уже принято и не зависит от последующего выпуска.
1 августа 2024 года «Интерфакс» сообщил о результатах «Арм» (Arm) за апрель—июнь: 467 млн долларов выручки от роялти и 472 млн от лицензий. В отчётности компании из Великобритании вторая категория точнее названа лицензионной и прочей выручкой. Разделение служит отправной точкой, но не раскрывает отдельный договор.
Квартальная отчётность «Арм» за июнь 2024 года различает лицензионные платежи с поддержкой и роялти за микросхемы; ставки могут меняться. Следующие договоры полностью условны, это не предложения компании и не объяснение её отчётного результата.
Определить решение прежде, чем сравнивать платежи
Представим одного производителя, который может получить одинаковую технологию по любому из двух вымышленных договоров. Права, поддержка, качество и все остальные неденежные условия совпадают. Оба соглашения рассчитаны на один период. Производитель выбирает количество выпускаемых и продаваемых изделий; всё произведённое сразу продаётся. В модели нет запасов, неопределённости поставок и ограничения мощности. Это намеренное упрощение, необходимое для отдельного рассмотрения платёжного стимула, а не изображение устройства настоящего предприятия.
Спрос также задан условно: цена, по которой продавец может реализовать количество Q, равна двадцати минус Q. Количество принимает целые значения от нуля до двадцати. Для продажи шести изделий цена каждого равна четырнадцати денежным единицам; для восьми — двенадцати. Более низкая цена распространяется на весь объём, а не только на последнее добавленное изделие. Поэтому дополнительная продажа изменяет выручку и от предыдущих единиц выпуска.
Физическое производство обходится в четыре денежные единицы на изделие. Других переменных затрат в примере нет. Владелец технологии не несёт дополнительных затрат в зависимости от количества выпущенных по лицензии изделий. Уже понесённые исследовательские расходы и остальные издержки обоих предприятий находятся за пределами сравнения. Рассчитываемые поступления и вклад поэтому нельзя называть чистой прибылью ни одной стороны. Они относятся только к явно выделенной части условной экономики.
Предпосылки определяют содержание задачи. Выпуск реагирует на договор, потому что производитель сам выбирает количество при известной зависимости между ценой и спросом. Если бы продажи были неизменны при любой цене, сравнение представляло бы другую задачу. Здесь нужно проследить изменение решения продавца, а не просто выставить два разных счёта за заранее установленный объём. Именно поэтому итоговые количества не фиксируются до рассмотрения платёжных условий.
Роялти участвует в расчёте каждой единицы
Договор А не предусматривает фиксированной платы и устанавливает роялти четыре денежные единицы за каждое проданное изделие. Производитель платит четыре за физическое изготовление и ещё четыре владельцу технологии. При количестве Q его вклад равен цене, то есть двадцати минус Q, за вычетом этих восьми единиц, умноженной на Q. В краткой записи получается (12 − Q) × Q. Все элементы выражения следуют из условий модели, а не из данных компании.
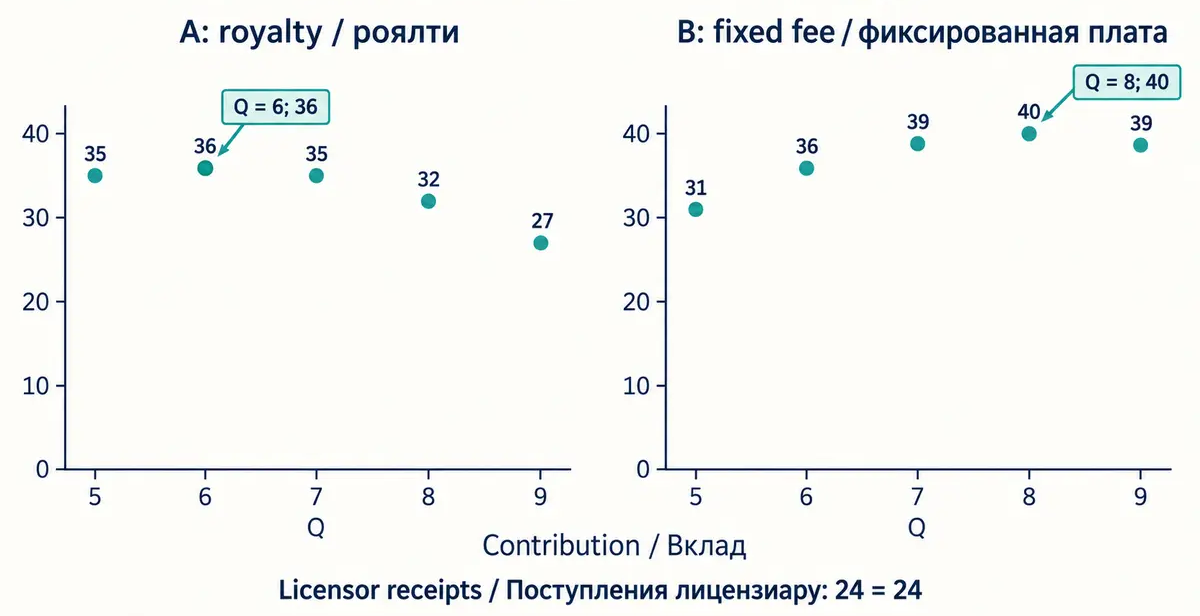
При пяти изделиях вклад равен тридцати пяти. При шести он составляет тридцать шесть, а при семи снова опускается до тридцати пяти. Восемь изделий дают тридцать два, девять — двадцать семь. Лучший результат достигается при шести. Это можно проверить и преобразованием выражения: 36 − (Q − 6)². Любое отклонение от шести уменьшает результат на неотрицательный квадрат. Проверка не требует предполагать, что больший выпуск обязательно выгоднее меньшего.
При выбранных шести изделиях цена равна четырнадцати, а выручка — восьмидесяти четырём. Физическое производство стоит двадцать четыре; ещё двадцать четыре составляют роялти. У производителя остаётся тридцать шесть единиц вклада. Владелец технологии получает двадцать четыре. Вместе стороны имеют шестьдесят единиц после физических производственных затрат, но до остальных расходов, исключённых из примера. Таким образом, сумма для каждой стороны и совместный итог выражены отдельно.
Роялти не является физическим ресурсом, который исчезает при изготовлении изделия. Это перевод денег между двумя предприятиями. Тем не менее для производителя он представляет реальный дополнительный платёж. Производитель обоснованно учитывает его при выборе объёма, хотя при последующем сложении результатов обеих сторон перевод взаимно погашается. Смешение этих точек зрения уничтожило бы рассматриваемый механизм: частный стимул и совместный денежный итог отвечают на разные вопросы.
Фиксированная плата допускает другой выбор выпуска
Договор Б вместо этого предусматривает невозвратную фиксированную плату двадцать четыре и нулевое роялти за единицу. Участие принято, размер платы не меняется вместе с последующим выбором количества. Физическое изготовление по-прежнему стоит четыре за изделие. Вклад производителя равен (16 − Q) × Q − 24. Последнее вычитание уменьшает итог, но не изменяет количество, при котором выражение достигает максимума. Это утверждение действует именно при принятом обязательстве и неизменных остальных условиях.
При пяти изделиях договор оставляет тридцать одну единицу. При шести — тридцать шесть, при семи — тридцать девять, при восьми — сорок, при девяти — тридцать девять. Лучшим оказывается выпуск восьми изделий. Алгебра даёт тот же ответ: выражение преобразуется в 40 − (Q − 8)². Фиксированные двадцать четыре выплачиваются при любом из перечисленных количеств, поэтому этот платёж не делает дополнительную единицу дороже предыдущего решения.
При восьми изделиях цена составляет двенадцать, выручка — девяносто шесть. Физическое производство обходится в тридцать две единицы. После фиксированной платы двадцать четыре производитель сохраняет сорок единиц вклада. Владелец технологии снова получает двадцать четыре. Совместный вклад равен шестидесяти четырём, на четыре больше, чем при договоре А. При этом поступление владельцу технологии осталось совершенно одинаковым в двух выбранных исходах, а не только приблизительно сопоставимым.
Равенство поступлений задано специально. Оно не означает, что реальные переговоры закономерно приводят к такой паре цен. Оно позволяет построить чистое сравнение, в котором разницу нельзя объяснить изменением общей передачи денег владельцу технологии. Меняются платёж за дополнительную единицу, выбранный производителем выпуск и соответствующая ему цена при условной зависимости спроса. Мы сравниваем не две записи одного неизменного результата, а два решения при разных стимулах.
Сопоставить договоры при одинаковых количествах
Сравнение только лучших исходов может скрыть происхождение выбора. При шести изделиях оба договора оставляют производителю тридцать шесть. При восьми договор А оставляет тридцать два, а договор Б — сорок. В одной точке условия совпадают по денежному результату, но за её пределами расходятся. Замена платежа, зависящего от количества, фиксированной суммой поэтому способна изменить поведение, даже если первоначальный расчёт на исходном объёме выглядит полностью нейтральным.
- Пять изделий: вклад по договору А равен тридцати пяти, по договору Б — тридцати одному.
- Шесть изделий: оба договора дают вклад тридцать шесть.
- Семь изделий: договор А даёт тридцать пять, договор Б — тридцать девять.
- Восемь изделий: договор А даёт тридцать два, договор Б — сорок.
- Девять изделий: договор А даёт двадцать семь, договор Б — тридцать девять.
Этот перечень не рекомендует выбирать настоящий договор по пяти строкам. Он проверяет полностью заданные условные выражения, максимумы которых определены для всего допустимого диапазона количества. Его задача — сделать стимул понятным без ссылки на необъяснимые свойства формулы и без заявления о действительном рынке микросхем. Читатель видит, какой именно переход между соседними объёмами улучшает результат, а какой уже ухудшает его при каждом наборе платежей.
Дополнительное изделие меняет выручку от прежних
Вторая необходимая часть примера — спрос. Переход от шести изделий к семи не добавляет продажу по прежней цене четырнадцать. Общая цена снижается с четырнадцати до тринадцати. Выручка увеличивается с восьмидесяти четырёх до девяноста одной, то есть на семь, а не на четырнадцать. При договоре А дополнительные физические затраты и роялти вместе составляют восемь. В результате вклад сокращается на единицу, несмотря на рост количества продаж.
При договоре Б тот же переход добавляет семь единиц выручки и четыре физических затрат, не изменяя фиксированной платы. Вклад растёт на три. Переход от семи изделий к восьми увеличивает выручку с девяноста одной до девяноста шести, то есть на пять. После четырёх единиц производственных затрат остаётся ещё единица вклада. Следующий переход, от восьми к девяти, приносит только три дополнительной выручки против четырёх затрат, и вклад снова уменьшается.
Эти шаги объясняют различие выбранных количеств без предположения, что расширение производства всегда полезно. Даже при отсутствии роялти производитель останавливается на восьми изделиях. Снижение цены всего объёма в определённый момент делает дальнейший выпуск непривлекательным. Устранение переменного платежа сдвигает эту границу, но не отменяет ограничение спроса и не создаёт бесконечного стимула наращивать производство. Поэтому речь идёт о конкретном изменении решения, а не о лозунге в пользу максимального выпуска.
Пример также не устанавливает, что роялти всегда полностью перекладывается в конечную цену. Здесь цены следуют из придуманной зависимости спроса и выбора количества продавцом. Другие конкурентные условия, другой спрос или другой способ установления цен могут дать иную реакцию. Показанный результат относится к описанной среде, а не ко всем лицензионным договорам. Для переноса вывода на действительный бизнес потребовалось бы проверить именно эти предпосылки, а не только наличие слова «роялти».
Участие в проекте и выпуск — разные решения
Фиксированная плата не влияет на выбор количества только после принятия обязательства, которое нельзя изменить объёмом. Она может существенно влиять на само согласие производителя участвовать. В нашем примере участие принято по обоим договорам. Не предполагается, что любой потенциальный клиент способен профинансировать такую плату или что любая другая возможность для него хуже. Условие участия не следует незаметно подменять выводом об универсальной доступности фиксированного договора.
Например, вклад сорок по договору Б рассчитан при плате двадцать четыре. Повышение этой платы уменьшило бы результат производителя при каждом количестве. При сохранении участия и тех же производственных условий лучшим количеством оставались бы восемь изделий. Однако в определённый момент другая возможность могла бы сделать соглашение в целом неприемлемым. Постоянное слагаемое не перемещает максимум, но способно определить, стоит ли вообще его достигать. Оба утверждения верны одновременно.
Это различие легко потерять, распределяя фиксированную лицензионную плату между ожидаемыми изделиями. Средняя сумма на единицу бывает полезна для отчёта о полном результате проекта. Но она не становится автоматически дополнительной затратой на ещё одно изделие после принятия обязательства. Пересчёт среднего распределения при каждом изменении количества не должен создавать новый договорный платёж, которого в действительности нет. Учётная разбивка расходов и изменение денежного обязательства — разные операции.
И наоборот, фиксированный характер платы не делает её несущественной для владельца технологии. Ему нужны поступления для поддержки бизнеса; его могут интересовать доступность соглашения для разных клиентов, надёжность получения денег и стоимость предоставляемых прав. Совпадающие поступления двадцать четыре временно исключают эти вопросы из сравнения. Они не отвечают на них за правообладателя и не доказывают, что способ получения той же суммы безразличен для всех его коммерческих задач.
Свести результаты сторон без двойного счёта
При договоре А производитель имеет тридцать шесть, владелец технологии — двадцать четыре; вместе получается шестьдесят. При договоре Б соответствующие величины равны сорока и двадцати четырём, вместе — шестидесяти четырём. Разница возникает из изменившихся выпуска и выручки после физических затрат, а не из двойного включения одной лицензионной платы. Один и тот же перевод является расходом одной стороны и поступлением другой, поэтому при объединении результатов его нельзя учитывать дважды.
Такое сведение не оценивает все последствия для общества. За его пределами остаются исследовательские затраты, более широкая конкуренция, воздействие на других производителей и выгоды, которые не отражаются в выручке продавца. Поэтому увеличение на четыре единицы не является полной оценкой общественного благосостояния. Более узкого вывода достаточно: совместный вклад двух условных сторон выше при втором описанном соглашении. Расширять это утверждение без дополнительной модели и данных было бы неправомерно.
Результат не является критикой действующей модели роялти «Арм». Реальные договоры способны распределять риск, предоставлять разные права и учитывать информацию, которой нет у внешнего наблюдателя. Публичные квартальные цифры определяют категории выручки, но не раскрывают предельный стимул каждого клиента. Выводить из них нашу кривую спроса или объявлять настоящий договор неэффективным означало бы выйти далеко за пределы доказательств. Источник задаёт деловой контекст, а не значения условного эксперимента.
Выделить предпосылки, от которых зависит вывод
Направление передачи денег можно дополнительно проверить, не меняя модель. При восьми изделиях по договору А роялти составило бы тридцать две единицы вместо двадцати четырёх. Однако восемь — не выбранный производителем объём при этом договоре. Подстановка такого количества ради увеличения предполагаемого поступления владельцу технологии объединила бы платёжное правило одного договора с поведением по другому. Последовательное сравнение должно сохранять соответствие между правилом и выбором, а не собирать удобный результат из разных сценариев.
Несколько изменений потребовали бы нового расчёта. Если владелец технологии несёт затраты на каждую единицу, его поступления уже не совпадают с его вкладом. Если плата возвращается при снижении выпуска, она перестаёт быть фиксированной невозвратной суммой. Различающиеся права или поддержка означают разные продукты, а неопределённый спрос ставит вопросы платёжного риска. Наша однопериодная модель не пытается заранее ответить на каждый из этих самостоятельных вопросов.
Пример намеренно не ранжирует все возможные условия. Его задача — выделить одну причину, по которой одинаковые общие платежи могут быть экономически неравнозначны. Сначала нужно определить, что меняется вместе с решением, затем проследить выбранное количество и только после этого свести поступления сторон. Если с самого начала считать выпуск неизменным, останется незамеченной именно та реакция, ради которой проводится анализ. Красиво рассчитанные суммы тогда будут отвечать на более простую, но другую задачу.
Вывод поэтому точен, а не универсален. При одинаковых правах, принятом участии и заданных спросе и затратах роялти за единицу и фиксированная плата могут дать лицензиару одинаковое поступление, но привести к разному выпуску. Важен не только вопрос, сколько стоит лицензия при выбранном объёме. Нужно понять, как договор меняет стимул отойти от этого объёма. Именно такой переход от суммы платежа к выбору количества делает устройство договора экономически значимым.