
Компания, знающая годовую стоимость ремонта своего транспорта, не обязательно знает, какую часть этого счёта страховой договор оставил бы за её собственный счёт. Недостающая информация может заключаться в распределении ущерба по отдельным событиям. Одно крупное происшествие и несколько небольших способны дать одинаковую сумму повреждений, но разное распределение расходов между владельцем и страховщиком. Франшиза, применяемая отдельно к каждому подходящему случаю, делает это различие особенно заметным.
В материале от 18 апреля 2024 года об автостраховании в России «Коммерсантъ» рассматривал франшизу как способ снизить первоначальную премию, оставив часть убытка страхователю. Издание описывало разные варианты, а не единый универсальный полис. Это повод разобрать повторяющийся слой расходов, который может сохраняться у покупателя защиты.
Для небольшого автопарка полезный вопрос состоит не только в том, становится ли дешевле премия. Важно понять, как меняются собственные расходы при разных сочетаниях убытков. Ниже используются вымышленные расчётные единицы и намеренно простые условия. Все события уже классифицированы и признаны подходящими для покрытия. Это объяснение распределения затрат, а не совет по выбору полиса, квалификации происшествия или подаче заявления о выплате.
Сначала определим собственный слой расходов
Представим условную компанию с договором, по которому первые десять расчётных единиц каждого подходящего убытка остаются у неё. Франшиза применяется заново к каждому событию. В примере нет годового предела таких собственных расходов, другого ограничения выплаты или исключения. Числа не обозначают рубли и не взяты из предложения страховщика. Повторение франшизы по событиям является прямо заданной предпосылкой, а не утверждением о любом договоре страхования.
В правилах «Ингосстраха» (Ingosstrakh), утверждённых в апреле 2022 года, статьи 32–33 различают условную и безусловную франшизу, закрепляют её тип и размер в полисе и допускают другие варианты. Исторический документ не подтверждает условия сегодняшнего предложения. Наша фиксированная франшиза на каждый случай — более узкое допущение.
В рамках расчёта убыток меньше десяти целиком остаётся у компании. При большем убытке компания несёт десять, а превышение оплачивает страховщик. Иными словами, собственная часть равна меньшему из двух значений: величины убытка и десяти. Выплата равна большему из разности «убыток минус десять» и нуля. При сложении эти две части всегда возвращают исходный подходящий убыток.
Проверка суммы здесь выполняет конкретную задачу. Она не позволяет потерять небольшое повреждение только потому, что по нему отсутствует выплата. Ноль в колонке страховщика не означает нулевой ущерб. Стоимость ремонта сохраняется и должна оказаться в другой колонке. Иначе таблица будет показывать уменьшение затрат, которого выбранное правило распределения на самом деле не создаёт.
Три пути к одинаковой сумме повреждений
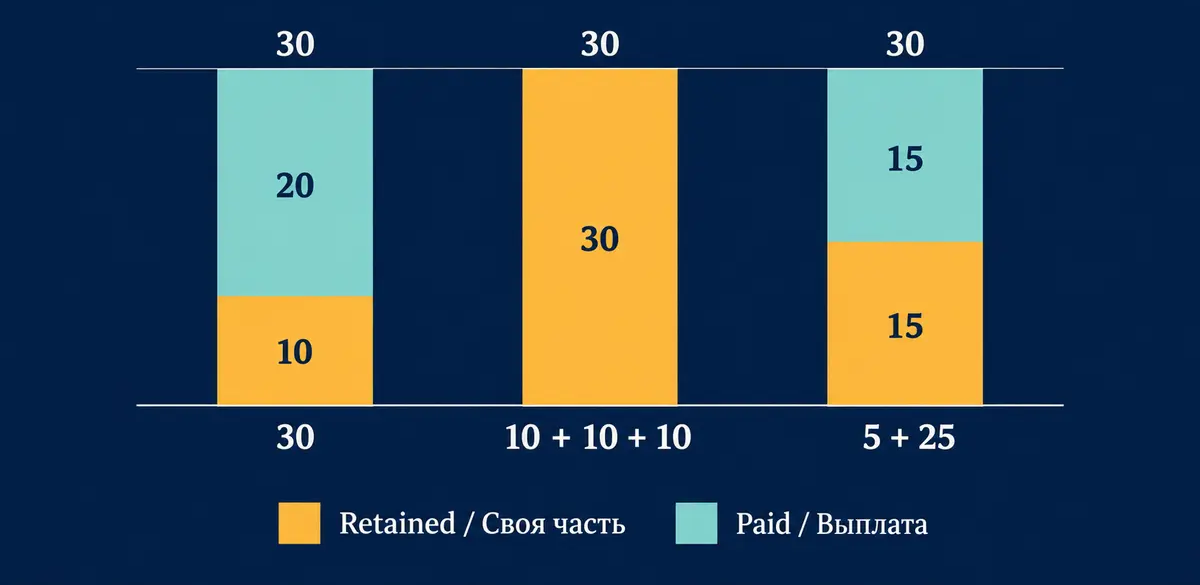
Начнём с года, в котором произошло одно подходящее событие с ущербом тридцать единиц. Компания оставляет за собой десять, страховщик оплачивает двадцать. Такое разделение не уменьшает тридцать единиц повреждений. Оно лишь определяет, на кого приходится расход при принятых условиях. До учёта премии собственная часть компании составляет одну треть общей суммы именно в этом условном сценарии.
Теперь заменим его годом с тремя отдельными подходящими событиями по десять единиц каждое. Сначала применим правило к каждому событию, затем сложим результаты. Компания несёт десять три раза, то есть тридцать всего. Выплата страховщика по каждому случаю равна нулю. Годовой ущерб остаётся тридцать, однако теперь владелец оплачивает его полностью. Причина — повторение одного и того же начального слоя убытка, а не изменение цены или нарушение заданных условий.
Смешанный вариант обнаруживает ещё одну ошибку
В третьем году есть два подходящих события с ущербом пять и двадцать пять. Первое оставляет компании пять, а страховщику ноль. Во втором компания несёт десять, страховщик пятнадцать. Общая собственная часть равна пятнадцати, и общая выплата тоже равна пятнадцати. Сумма повреждений вновь составляет тридцать. Этот промежуточный пример показывает, почему нельзя автоматически умножать количество событий на размер франшизы.
Два случая не обязательно дают двадцать единиц собственных расходов: один убыток слишком мал, чтобы заполнить весь десятиединичный слой. Правильная последовательность — распределить каждое событие и только потом сложить части. Годовой итог ущерба теряет структуру событий, а простое количество событий теряет их индивидуальные размеры. Ни одно из этих чисел само по себе не воспроизводит все три результата.
Сопоставление не требует предположения, что какой-либо из трёх вариантов вероятнее остальных. Пока это просто разные реализованные картины с одинаковым итогом повреждений. Их удобно поставить рядом именно потому, что изменение общей суммы исключено. Разница в распределении становится видна без дополнительных объяснений про инфляцию ремонта, изменение тарифа или другую стоимость автомобилей.
Годовой вычет означал бы другое правило
Возникает соблазн вычесть десять из годовых тридцати и записать выплату двадцать во всех случаях. Но это применение одного годового собственного слоя, а не повторяющейся франшизы на каждое событие. Арифметика проста, однако отвечает на другой вопрос. Электронная таблица может быть внутренне непротиворечивой и одновременно описывать не тот механизм, который нужно было посчитать.
Поэтому франшизу нельзя небрежно называть максимальными собственными расходами за год. В нашем примере это максимальная собственная часть одного подходящего события при прочих заданных условиях. Несколько событий повторяют этот слой. Небольшие убытки используют лишь его часть. Годовой предел потребовал бы дополнительного положения, которого в модели нет и которое нельзя добавить по смыслу знакомого слова.
Такое различие не ранжирует годовые и пособытийные конструкции. Они иначе распределяют убытки и требуют собственных условий и цен для содержательного сравнения. Для текущей задачи достаточно оставить конструкцию неизменной. Проверяется, использует ли бюджет ту же единицу применения, что и правило, которое он пытается воспроизвести. В противном случае аккуратное сложение лишь закрепит первоначальную ошибку.
Реестр убытков должен сохранять события
Для условного автопарка полезная аналитическая запись сохраняла бы идентификатор события рядом с подходящей суммой ущерба. Это позволяет не потерять группировку, уже установленную в сценарии. Компания не получает возможности произвольно объединять или разделять происшествия ради большей выплаты. Классификация событий здесь является исходным данным, а не управляемым параметром и не рекомендацией по урегулированию требований.
Счёт за ремонт и событие не обязательно являются одной единицей наблюдения. Одно принятое в модели событие может сопровождаться несколькими счетами, тогда как сводная платёжная запись может охватывать работы по разным событиям. Если применять франшизу к строкам счетов, не проверив их смысл, собственный слой может повториться лишний раз или исчезнуть. Ошибка структуры данных возникает раньше, чем ошибка итоговой арифметики.
Небольшой рабочий реестр мог бы содержать:
- Установленный идентификатор события и соответствующую сумму подходящего убытка.
- Принятое правило франшизы и собственную часть по данному событию.
- Расчётную выплату, отдельно от фактически полученных средств.
- Проверку, что собственная часть и выплата вместе равны исходному убытку.
- Различие между записью о событии, ремонтным счётом и годовым итогом.
Назначение такого реестра — воспроизводимость расчёта. Другой читатель должен проследить каждое событие до общей суммы и увидеть место применения правила. Само увеличение количества колонок не делает результат качественнее. Решающее свойство — сохранение именно той информации, которая нужна функции распределения. Остальные поля могут быть полезны для других задач, но не заменяют этого соответствия.
Предположим, событие на двадцать пять единиц отражено двумя ремонтными счетами на двенадцать и тринадцать. Если ошибочно применить десятиединичный слой дважды, таблица покажет двадцать собственных расходов и пять выплаты. Однократное применение к установленному событию правильно даёт десять и пятнадцать. Общий ущерб остаётся двадцать пять в обоих расчётах, поэтому проверка только общей суммы не обнаружит ошибку. Необходимо проверить группировку, а не одно лишь сложение.
Обратная ошибка возникает, если три отдельных события по десять свести в единственную строку тридцать и применить формулу один раз. Получится распределение для одного события, которое занизит собственную часть на двадцать единиц. Для обеих ошибок не требуется неверно набрать число. Достаточно незаметно заменить событие строкой отчёта. Сохранение идентификаторов поэтому является частью экономической модели, а не только удобством документооборота.
Промежуточные итоги тоже нуждаются в правильном порядке действий. Сначала распределяется каждый установленный случай. Затем складываются собственные части, отдельно складываются расчётные выплаты, и обе суммы сопоставляются с общим ущербом. Если сначала свернуть исходные строки до годового значения, восстановить потерянную структуру одним итоговым коэффициентом уже не получится. Разные наборы событий могут давать один и тот же общий итог.
Экономия премии и собственный убыток — разные колонки
Добавим второй вымышленный слой. Пусть во всём остальном одинаковый договор без франшизы стоит двенадцать единиц, а договор с пособытийной франшизой десять стоит шесть. Это придуманные премии, не оценка рынка. В варианте без франшизы весь подходящий ущерб рассматриваемых сценариев оплачивается по принятым условиям. Никаких других различий между двумя вариантами мы не вводим.
В году без подходящих событий покупатель тратит двенадцать при первом варианте и шесть при втором. Разница премий в шесть существует внутри этого сценария. Однако в году с одним убытком тридцать вариант с франшизой даёт общий расход покупателя шестнадцать: шесть премии плюс десять собственной части. Вариант без франшизы в данном упрощённом сопоставлении по-прежнему обходится в двенадцать.
При трёх событиях по десять вариант с франшизой стоит тридцать шесть: шесть плюс тридцать. При сочетании пяти и двадцати пяти он стоит двадцать один: шесть плюс пятнадцать. Это условные реализованные расходы, а не ожидаемые годовые значения. Ни одному пути не присвоена вероятность. Перечисление сценариев не делает их равновероятными; простое усреднение создало бы прогноз без обоснования.
Расчёт показывает одну вещь: известную разницу премий нельзя заранее считать известной разницей полных расходов, пока не задан путь убытков. Он не устанавливает универсально лучший продукт. Для такого вывода понадобились бы вероятности, предпочтения, доступные условия и другие сведения. В данной модели они отсутствуют, поэтому сравнение остаётся описанием разных возможных результатов, а не рекомендацией покупателю.
Предотвращение ущерба меняет распределение выгоды
Пособытийный взгляд показывает, как сокращение повреждений влияет на части сторон. Оставим прежнюю франшизу и уменьшим одиночный убыток с тридцати до двадцати. Общий ущерб снизился на десять. Компания всё ещё несёт десять, а расчётная выплата сокращается с двадцати до десяти. В этом сопоставлении прямое уменьшение застрахованного ремонта изменяет часть страховщика, а не собственный слой владельца.
Теперь уменьшим событие с ущербом десять до пяти. Расчётная выплата в обоих случаях нулевая, зато собственная часть уменьшается с десяти до пяти. Все пять единиц сокращения ремонтных затрат приходятся на владельца. Это не означает бесполезности профилактики выше порога или её ценности исключительно ниже него. Примеры выделяют лишь один компонент эффекта при выбранном правиле распределения.
Простой, травмы, нарушение работы и последующее изменение тарифа в численную модель не включены. Не включены и затраты на саму профилактику. Поэтому из этих распределений нельзя получить окупаемость вложений в безопасность. Более узкий вывод состоит в том, что сокращение общего ущерба и сокращение собственной части ремонтных расходов не обязаны совпадать по величине.
Если же профилактика полностью устраняет отдельное событие на десять единиц, исчезает весь соответствующий собственный слой. Это отличается от уменьшения крупного события на те же десять. Одинаковое сокращение общего ремонта может по-разному изменить собственные расходы в зависимости от места, где оно произошло в распределении убытков. Именно поэтому общий процент улучшения требует более подробной расшифровки.
Частота и размер остаются разными исходными данными
Автопарк может получить одинаковую сумму повреждений за два года и совершенно разную нагрузку повторяющихся начальных слоёв. Поэтому прогноз, построенный только на прошлогоднем общем ремонте, не воспроизводит расчёт франшизы. Сумма важна, но её распределение по подходящим событиям тоже входит в исходные данные. Удаление такого распределения означает потерю информации, необходимой для результата.
Меньший средний размер события также не доказывает меньшую собственную сумму. В пути с тремя событиями средний убыток равен десяти вместо тридцати, но совокупная собственная часть выше. Изменились одновременно количество и размеры. Если считать меньший средний убыток доказательством меньшей нагрузки, характеристика отдельного события будет перепутана с суммой, которую покупатель несёт за весь год.
Даже наличие среднего и количества не всегда заменяет отдельные размеры. Два события с суммой тридцать имеют среднее пятнадцать. Но пара пятнадцать и пятнадцать оставляет компании двадцать, тогда как пара пять и двадцать пять оставляет пятнадцать. Количество, общий ущерб и среднее совпадают; различается расположение отдельных убытков относительно порога. В этом и состоит потеря информации при чрезмерном укрупнении исходных данных.
Для проверки подобного эффекта не требуется сложная вероятностная модель. Достаточно сохранить несколько прозрачных сценариев и вычислить каждый одинаковым способом. Однако такой набор остаётся проверкой чувствительности, а не статистической оценкой. Чтобы перейти к ожидаемым расходам, понадобилось бы отдельно обосновать вероятности, а не приписывать их сценариям из-за удобства таблицы.
Содержательное обсуждение сценариев называет, что меняется и что фиксируется. В основном сравнении общий ущерб остаётся тридцать, а группировка меняется. В примерах профилактики группировка сохраняется, но уменьшается тяжесть одного события либо оно полностью исчезает. Разделение таких экспериментов не позволяет незаметно приписать вывод об одном отношении совершенно другому изменению.
Результат описывает бюджет, а не предсказывает выплату
Условный бюджет содержит две разные части: известную принятую премию и собственный убыток, зависящий от сценария. Раздельное описание делает источник изменчивости видимым. Оно также не позволяет принять расчёт выплаты за уже полученные деньги. Здесь рассматривается распределение расходов, но не административная процедура и не сроки урегулирования. Эти вопросы потребовали бы самостоятельных исходных данных.
При реальном сопоставлении конкретный договор определял бы применимость покрытия, группировку, исключения и пределы. Нельзя получить такие сведения из размера премии или общего определения франшизы. Исторический источник показывает разнообразие конструкций; вымышленный расчёт показывает, почему определённое пособытийное правило требует данных по событиям. Эти две задачи дополняют друг друга, но не заменяют.
Итоговый вывод точен: при франшизе, заново применяемой к каждому подходящему событию, одинаковый годовой ущерб способен оставить разные суммы у покупателя. Начальный собственный слой нужно считать на том уровне, где он действует, сохраняя рисунок событий, и лишь затем складывать результаты. Такая последовательность превращает ремонтный счёт в понятное бюджету распределение, не создавая иллюзии, будто небольшая премия устранила сами повреждения.