
18 апреля 2024 года Рейтер (Reuters) сообщило о согласованном предложении Конкорд (Concord) приобрести Хипгнозис Сонгс Фанд (Hipgnosis Songs Fund). Одобрение акционеров ещё предстояло получить. Сообщение также описывало отдельный опцион инвестиционного консультанта Эйч-Эс-Эм (HSM) на приобретение портфеля, связанный с прекращением договора консультационного обслуживания.
Эти два описания относятся к разным границам сделки. Первое означает покупку компании у её акционеров. Второе касается приобретения портфеля, который принадлежит самой компании. В конечном счёте речь может идти об одной и той же музыке, но платежи, их получатели и остающиеся обязательства от этого не становятся взаимозаменяемыми. Одна сумма из заголовка не отвечает сразу на три вопроса: что именно переходит к покупателю, кому поступают деньги и что остаётся у продавца?
Разницу можно объяснить, не оценивая реальную стоимость фонда и не восстанавливая содержание его договоров. Все числа в следующем примере вымышлены. Это разбор движения средств, а не оценка бизнеса, прогноз, налоговый расчёт или толкование упомянутого опциона. Его задача — показать, зачем аналитику сначала определить последовательные границы сравнения, а уже затем сопоставлять два возможных пути к одним и тем же базовым активам.
Отделить компанию от её владельцев
Представим компанию, которой принадлежит музыкальный каталог. Акционеры владеют акциями этой компании, а не отдельными конвертами с пропорционально распределёнными между ними песнями. В нашей модели каталог остаётся внутри компании до тех пор, пока не происходит самостоятельная передача актива. Смена владельцев акций меняет собственников компании, но сама по себе, согласно принятому условию, не означает отдельной передачи каждого принадлежащего ей актива.
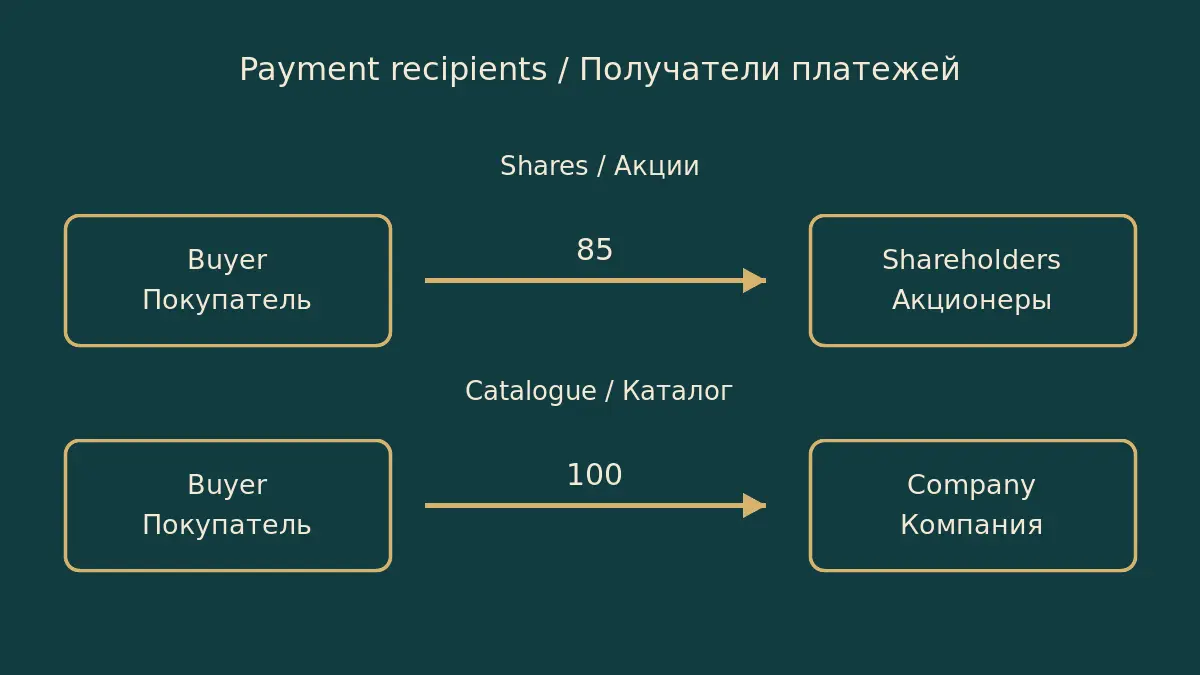
Зададим условную стоимость сделки с каталогом в размере 100 денежных единиц. Кроме него у компании есть пять единиц денежных средств без ограничений использования и долг в двадцать единиц. Для первого сравнения предположим отсутствие любых других активов, обязательств, налогов, ограничений и расходов на сделку. Это намеренно существенные упрощения. При них остаточный экономический интерес рассчитывается как 100 плюс пять минус двадцать, то есть восемьдесят пять единиц.
Полученные восемьдесят пять — не публичная котировка и не утверждение, что любой покупатель согласится заплатить именно столько. Результат следует из только что заданных стоимостей и исключений. В настоящих переговорах стороны могли бы иначе оценить каталог, денежные средства, обязательства или дополнительные права. Здесь неизменность исходных величин позволяет проследить путь платежа, не подменяя по ходу сравнения предположения о стоимости приобретаемого имущества.
При покупке акций деньги получают акционеры
В первом варианте покупатель платит восемьдесят пять единиц, чтобы приобрести все акции у действующих владельцев. Получателями денег становятся продающие акционеры. На банковский счёт самой компании эти восемьдесят пять в нашем примере не поступают. После передачи акций компания по-прежнему владеет каталогом, сохраняет свои пять денежных единиц и продолжает иметь долговое обязательство в размере двадцати единиц перед соответствующим кредитором.
Теперь покупатель владеет долей в капитале компании, равной всему её капиталу. Он заплатил за остаточный интерес с учётом заданного обязательства, а не за свободный от всех прочих балансовых статей актив. Формулировка о приобретении контроля над каталогом через компанию соответствует этой модели. А утверждение, будто денежный остаток компании — владельца каталога вырос на цену покупки её акций, из условий модели не следует.
Перед нами переход существующих акций, а не выпуск новых акций ради привлечения капитала в компанию. Для следующего операционного бюджета это существенное различие. Руководство не может оплатить новый проект деньгами, переданными уходящим акционерам, если отдельная финансовая операция не принесёт эти ресурсы в компанию. Следовательно, сообщение о смене владельцев и запись о доступных компании средствах требуют самостоятельного учёта и не должны заменять друг друга.
При покупке актива деньги поступают компании
Во втором варианте покупатель платит 100 единиц непосредственно компании за каталог. Компания обменивает каталог на денежные средства. Сразу после предусмотренной условиями передачи у неё оказывается 105 единиц денег: первоначальные пять плюс выручка от продажи. Каталога на этой стороне сделки уже нет, однако двадцать единиц долга сохраняются до момента его погашения. Продажа сама по себе ещё не является записью о погашенном обязательстве.
Далее предположим, что модель требует погасить этот долг ровно за двадцать единиц, без дополнительного платежа. Денежный остаток уменьшается со 105 до восьмидесяти пяти. Получается та же остаточная сумма, которую мы рассчитали раньше, но теперь это деньги внутри компании-продавца. На личные счета акционеров они пока не поступили. Для этого в примере должен существовать ещё один самостоятельный шаг — предполагаемое распределение средств между владельцами.
В упражнении специально установлено, что полное распределение доступно и действительно проводится. Это не утверждение, что реальная компания всегда вправе немедленно раздать весь денежный остаток. На практике значение могут иметь другие обязательства, документы и ограничения. Именно выделение распределения в отдельный, явно оговорённый этап не позволяет превратить заголовок о продаже актива в необоснованное обещание конкретной суммы, которую получат акционеры.
Проследить одни и те же единицы по обоим маршрутам
- Продажа акций: покупатель перечисляет восемьдесят пять прежним акционерам; у компании остаётся пять.
- Продажа актива: покупатель перечисляет 100 компании; её денежный остаток возрастает до 105.
- После предусмотренного погашения двадцати единиц долга у продавца актива остаётся восемьдесят пять.
- Только отдельное предполагаемое распределение передаёт эти восемьдесят пять непосредственно акционерам.
Совпадение остатка представляет собой сверку расчётов, а не доказательство полной равнозначности двух сделок. По дороге деньги и обязательства находятся у разных участников. Пока мы исключили сроки, условия исполнения и сохраняющуюся ответственность. Простой результат полезен тем, что показывает ошибку сравнения 100 с восьмьюдесятью пятью, после которого большую цифру без дальнейшего разбора объявляют более выгодным итогом именно для владельцев акций.
Сохранить правильные границы для денег и долга
Типичная аналитическая ошибка состояла бы в сопоставлении платы за актив в 100 единиц с платой за акции в восемьдесят пять без учёта долга и первоначальных денег. Другая ошибка — вычесть долг дважды: сначала при расчёте восьмидесяти пяти, а затем ещё раз из поступления акционерам при продаже акций. В обоих случаях статья пересекает границу сделки без объяснения того, почему и когда происходит это перемещение.
Пять единиц первоначальных денег заслуживают не меньшего внимания. При продаже актива они остаются у продавца рядом с поступившей выручкой. При продаже акций они остаются в компании, акции которой получает покупатель. Они не являются дополнительным перечислением покупателя прежним акционерам сверх уже предусмотренных восьмидесяти пяти. Если одновременно учесть их и там и здесь, стоимость появится исключительно благодаря ошибочной записи, а не экономическому событию.
Поэтому полезная рабочая таблица должна связывать каждую сумму с владельцем, направлением платежа и конкретным этапом последовательности. Одного заголовка «деньги» недостаточно. Средства у покупателя, средства на счёте компании и средства, полученные бывшими акционерами, — разные остатки. Сверка должна показывать, чей баланс увеличивается, когда другой уменьшается, вместо того чтобы просто складывать все положительные числа в одном столбце под общим названием поступлений.
Один дополнительный расход меняет сравнение
Теперь изменим ровно одно допущение. Пусть компания несёт три единицы дополнительных расходов только при выборе продажи актива. Цена каталога остаётся равной 100, первоначальные денежные средства — пяти, погашение долга — двадцати. Остаток, доступный для предусмотренного распределения, снижается до восьмидесяти двух. Платёж за каталог всё ещё превышает предложение восьмидесяти пяти за акции, однако доступный владельцам остаток оказывается уже меньше.
Чтобы продажа актива оставляла восемьдесят пять после того же расхода, условная цена каталога должна вырасти до 103. Прибавление первоначальных пяти, вычитание двадцати и вычитание трёх тогда снова дают восемьдесят пять. Это арифметика неизменных предположений, а не прогноз предложения покупателя. Она определяет цену, соответствующую выбранному остатку, но ничего не говорит о готовности рынка или конкретной стороны действительно предоставить такую сумму.
В реальном сравнении нет оснований предполагать, что расходы возникают исключительно при сделке с активом. Модель приписывает три единицы одному пути только ради выделения эффекта. Если при продаже акций продавцы тоже оплачивали бы определённые расходы, их чистое поступление потребовало бы отдельной поправки. Для обоих вариантов нужен единый принцип: нельзя ранжировать валовой платёж по одному маршруту и чистые средства после всех удержаний по другому.
Управление представляет собой отдельное отношение
Добавление поставщика услуг к нашей вымышленной компании вводит в схему ещё одну границу. Владение компанией, владение её активами и ответственность за управление ими — не тождественные обозначения. На упрощённой организационной схеме их можно показать разными связями. Связь владения фиксирует имущественный интерес, а связь управления — оказание услуг, конкретное содержание которых зависит от соответствующего соглашения между участниками, а не от выбранного обозначения на схеме.
Само наличие консультанта не отвечает на вопрос, кто получает платёж за приобретение. Равным образом одна передача акций не сообщает внешнему наблюдателю, какие управленческие договорённости продолжают действовать. Для ответов нужны документы о сделке и услугах. В частности, нельзя дописывать к упомянутому опциону вымышленные условия о цене, автоматическом исполнении, передаваемости прав или точном порядке согласований, если эти условия не были проверены.
В рамках нашего условного примера сначала представим, что управляющий остаётся прежним при любом варианте. Затем предположим, что один вариант требует его замены. Арифметическая связь между активами, долгом и остатком может сохраниться полностью, тогда как операционная передача станет иной. Это не устанавливает стоимость замены и не доказывает её необходимость в настоящей ситуации. Пример показывает другое: прозрачный расчёт движения денег ещё не является полным планом исполнения сделки.
Каталогу требуется передача процессов, а не только названия
Рассмотрим, что условному покупателю понадобилось бы знать для работы с приобретённым бизнесом или активами. Сам по себе перечень песен не показал бы, какие записи подтверждают приобретаемые интересы, какие отчёты им соответствуют и какие поступления ещё не урегулированы. В данном упражнении это вопросы к передаточной описи, а не утверждения о том, что у Хипгнозис отсутствовали определённые документы или сведения.
Операционная опись должна различать описание актива и информацию, используемую для его администрирования. Покупатель может согласовать предмет приобретения, но ещё нуждаться в организации перехода людей, записей и отчётных процессов к выбранной модели работы. И наоборот, доступ к записям сам по себе не устанавливает владение соответствующими правами. Если представить два этих обстоятельства как синонимы, границы сравнения вновь станут менее ясными.
Для такого наблюдения не требуется утверждать что-либо о результатах конкретного артиста, платформы или организации, собирающей платежи. Это организационное следствие разделения приобретаемого объекта и процессов управления им. Полезный разбор сделки описывает оба элемента, оставляя невыясненные фактические вопросы открытыми. Наличие цены в заголовке не даёт основания самостоятельно придумывать прогноз выручки каталога или выдавать предположение о будущих поступлениях за установленный факт.
Сопоставлять предложения на одной стадии
Предложение купить акции и возможный путь приобретения активов могут обсуждаться на разных стадиях подготовки. В одном случае цена уже согласована, а в другом пока существует условное право или ещё не поданная альтернатива. Их наличие не позволяет представить оба варианта как завершённые, исполнимые предложения с одинаковой определённостью. Поэтому в сравнении необходим столбец статуса, а не только столбец предлагаемой суммы.
Историческое сравнение должно сохранять сведения, доступные на выбранный исходный момент. Согласованное предложение, завершённый платёж и перешедшая собственность требуют самостоятельных записей о сделке, а не обращения с ними как с взаимозаменяемыми описаниями одного состояния. Последующие события нельзя вставлять в более ранний рассказ так, словно они уже были известны его участникам. Аналитический пример также должен оставаться независимым от фактического результата, который он не предназначен восстанавливать.
Даже два полностью заданных условных предложения потребовали бы общей даты сравнения. Поступление, доступное немедленно, и поступление после нескольких неуточнённых шагов — не одно денежное событие. В этом упражнении не заданы задержки, вероятности и ставки дисконтирования, поэтому оно не измеряет преимущество во времени. Его задача — обнаружить отсутствующее измерение раньше, чем числовой рейтинг начнёт утверждать больше, чем позволяют принятые условия.
Уточнить, что именно измеряет названная сумма
Последняя граница касается обозначений в самом расчёте. Остаток в восемьдесят пять единиц здесь не называется прибылью от продажи музыки. Для расчёта результата выбытия актива понадобились бы соответствующая балансовая стоимость и применимые правила бухгалтерского учёта, которых данное упражнение не задаёт. Поступление 100 единиц также не является регулярной выручкой каталога. Это предусмотренная условиями плата за передачу актива покупателю. Раздельные категории для денежных поступлений, остатка к распределению и операционной выручки не позволяют незаметно превратить сверку сделки в ничем не подтверждённый отчёт о прибыли компании за период.
Внимательный читатель может начать с короткого набора вопросов. Названная цифра относится к плате за акции или за активы? Какая организация либо группа владельцев получает средства? Включены ли в сравнение уже имеющиеся деньги? Кто сохраняет или погашает обязательства? Приведены суммы до предполагаемых расходов на сделку или после них? Какое дополнительное действие должно состояться, прежде чем владельцы смогут распоряжаться полученными деньгами?
Эти вопросы полезны потому, что меняют смысл числа, не меняя само число. Перечисление 100 компании с обязательствами не обещает её акционерам получение всех 100. Перечисление восьмидесяти пяти акционерам не добавляет восемьдесят пять на операционный счёт компании. Слова вокруг суммы являются частью экономической информации, а не декоративным уточнением, которое можно отбросить ради более короткого или эффектного заголовка.
Таким образом, пример музыкального фонда даёт вполне определённый вывод. Прежде чем сравнивать цены из заголовков, следует провести владение, обязательства и деньги через одни и те же границы сделки. При заданных чистых предположениях два маршрута приводят к одинаковому остатку. После добавления отдельного расхода равенство исчезает. Ни один результат не оценивает настоящий каталог; оба показывают, почему путь от актива до поступлений его владельцам должен оставаться видимым.