
Клиент может исчезнуть из квартального списка плательщиков, не прекращая отношения с компанией. Другой впервые попадёт в этот список, но принесёт совсем небольшую выручку. Между такими изменениями среднее значение способно вырасти, хотя каждый из клиентов, присутствующих в обоих периодах, потратит ровно прежнюю сумму. Чтобы понять происходящее, нужно проследить конкретные клиентские записи, а не просто сопоставить два общих итога.
14 ноября 2025 года «Интерфакс» сообщил, что у «Хэдхантера» (HeadHunter) число платящих клиентов малого и среднего бизнеса в третьем квартале сократилось на 19,3%, тогда как средняя выручка на клиента выросла на 11,5%. Компания объясняла значительную часть роста среднего уходом новых клиентов с небольшим потреблением. Это объяснение бизнеса из России служит узкой отправной точкой, а не полным описанием удержания клиентов.
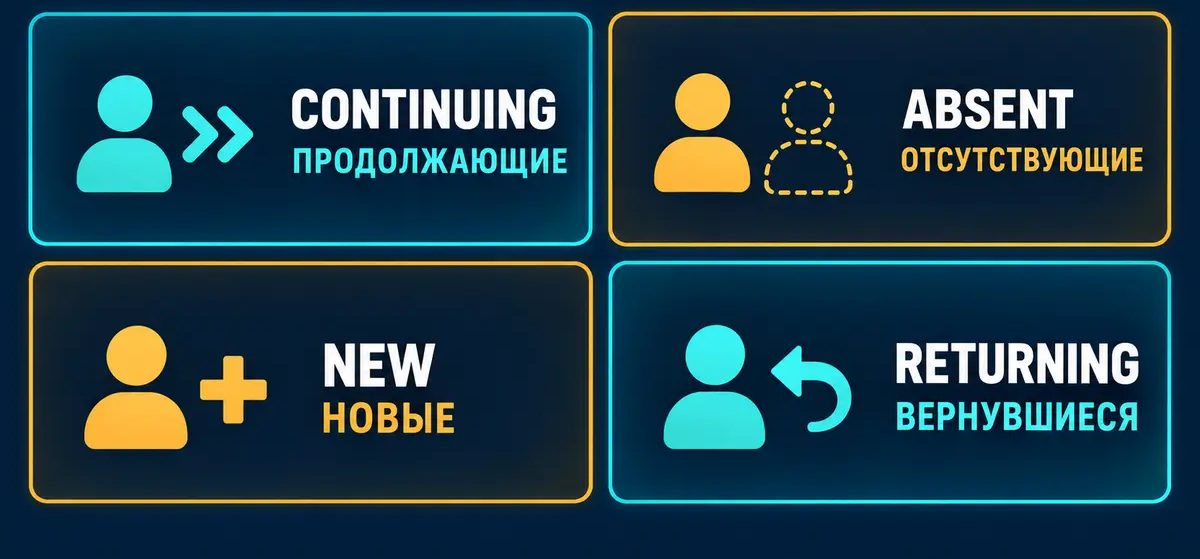
Далее рассматривается самостоятельный условный пример сверки клиентских записей. Он не воспроизводит определения показателей компании, не оценивает её отток и не устанавливает цены, которые платили реальные покупатели. Задача состоит в другом: отделить продолжающих покупки клиентов от отсутствующих в конкретном периоде, действительно новых покупателей и тех, кто вернулся после перерыва. За этими категориями стоят разные вопросы управления и разные способы проверки.
Сначала определите, кого именно считаете
Полезный клиентский показатель начинается с правила включения. Учитывается ли запись, по которой совершена покупка в течение периода, организация с действующим договором или организация, использовавшая услугу? Каждое правило описывает собственную совокупность. Без определения слово «клиент» выглядит точнее самого наблюдения. Читатель не должен незаметно подменять опубликованный список плательщиков всеми организациями, которые продолжают поддерживать отношения с поставщиком, независимо от текущих расходов.
В нашем упражнении плательщик означает отдельную клиентскую запись, по которой сделана покупка в пределах установленного периода. Для простоты предполагается, что сумма покупки одновременно является выручкой, относимой к этой записи в том же периоде, без временных расхождений. Это допущение модели, а не утверждение о реальном учёте. При настоящей сверке для покупки, поступления денег и признания выручки могут потребоваться отдельные поля и разные даты.
Правило идентификации не менее важно, чем правило включения. Если организация открыла вторую учётную запись, система может увидеть два идентификатора, хотя коммерческие отношения остались одними. Если две организации объединились, сохранённый идентификатор способен скрыть изменение охвата. Прежде чем назвать движение привлечением, потерей или расширением клиента, нужно договориться, как учитывать такие случаи. Иначе административное изменение получит коммерческий смысл, которого в действительности у него нет.
Сопоставьте клиентские записи между периодами
Начать следует с двух списков, построенных за периоды одинаковой продолжительности и по одному правилу включения. Прежде чем рассчитывать рост, необходимо сопоставить идентификаторы. Часть записей присутствует в обоих списках, часть только в первом, часть только во втором. Эта простая операция превращает безымянное изменение количества в набор отдельных движений, которые можно исследовать. Однако сама по себе она ещё не объясняет причины произошедшего изменения.
Записи, присутствующие в обоих периодах, образуют продолжающую группу. Их расходы можно сравнивать по конкретным клиентам. Записи только из первого списка относятся к плательщикам, отсутствующим во втором периоде. Это наблюдение, а не диагноз. Для записей только из второго списка нужен поиск в более ранней истории: перед нами могут быть действительно новые покупатели или прежние клиенты, чья последняя покупка оказалась за пределами выбранного окна сравнения.
Несопоставленные записи лучше сохранить отдельно, а не распределять по удобным категориям. Изменившийся идентификатор, пропущенная операция или объединение счетов могут требовать дополнительной проверки. Сверка должна показывать, сколько случаев остаются неясными и способны ли они существенно повлиять на вывод. Аккуратно сходящаяся таблица бесполезна, если равенство достигнуто объявлением каждого неясного случая потерянным клиентом, а каждого нового технического идентификатора успешным привлечением покупателя.
Проследите одних и тех же условных покупателей
Представим вымышленный сервис со ста платящими клиентскими записями в первом периоде. Восемьдесят клиентов тратят по десять денежных единиц и вместе приносят восемьсот. Ещё двадцать тратят по две единицы, добавляя сорок. Общая выручка по упрощённому правилу упражнения составляет 840, а среднее по ста плательщикам равно 8,4. Все суммы выбраны произвольно: это не реальные цены, не наблюдаемые сегменты и не данные какой-либо компании.
Во втором периоде те же восемьдесят продолжающих клиентов по-прежнему тратят по десять единиц. Их общий вклад остаётся равным восьмистам. Остальные двадцать покупателей первого периода во втором периоде покупок не делают. Зато появляются пять действительно новых клиентов, каждый из которых тратит две единицы, добавляя десять. Во втором списке теперь восемьдесят пять плательщиков с выручкой 810. Каждая запись прослежена отдельно, а не восстановлена предположением из изменения среднего.
Средняя величина становится примерно 9,53 и увеличивается приблизительно на 13,45%, хотя общая выручка сокращается примерно на 3,57%. При этом расходы каждого продолжающего клиента совершенно неизменны. Главный результат состоит не в самом росте среднего, а в возможности показать конкретные источники изменения выручки: сорок единиц от прежних покупателей отсутствуют, десять поступают от новых. Рост расходов продолжающей группы эту разницу не компенсирует, поскольку в модели такого роста нет.
У сверки выручки есть отдельная задача
Переход можно записать последовательно: первоначальная выручка 840, плюс нулевое изменение расходов продолжающих клиентов, минус сорок единиц от отсутствующих покупателей, плюс десять от действительно новых, итог 810. За каждой суммой стоит установленная группа записей. Такая сверка объясняет арифметику, но не претендует на объяснение мотивов двадцати клиентов, которые не совершили повторную покупку в пределах второго окна наблюдения.
Если ограничиться продолжающими клиентами, сравнение составит восемьсот против восьмисот, или сто процентов их прежних расходов. Это специально определённое сравнение внутри нашего упражнения. Его нельзя переименовывать в опубликованный показатель удержания выручки: другой показатель может сохранять ушедших клиентов в первоначальной группе или применять дополнительные правила. Похожие проценты способны отвечать на разные вопросы, когда состав участников и границы расчёта различаются.
Не исключайте отсутствующих из дальнейшего исследования
Исключение отсутствующих покупателей из текущего среднего по плательщикам не исключает их из коммерческого вопроса. Компании может быть важно понять, перестали ли они нуждаться в услуге, выбрали другого поставщика, отложили покупку или просто приобретают её редко. Два списка операций не позволяют выбрать объяснение. История отношений и корректно полученная обратная связь помогают исследованию, но при недостатке доказательств неопределённость должна оставаться прямо обозначенной.
Допустим, пять отсутствующих клиентов снова совершат покупку в более позднем периоде. Если их идентификаторы сохранены, компания сможет назвать их вернувшимися. Если прежняя история утрачена, те же покупки легко представить как новое привлечение. Такая ошибка меняет видимую результативность маркетинга и работы с клиентами, хотя сами операции остаются одинаковыми. Более длинная история улучшает классификацию, но ещё не гарантирует, что отношения теперь стали постоянными и устойчивыми.
Поэтому глубину просмотра истории необходимо указывать. Клиент может быть новым для текущего сравнения, но давно знакомым бизнесу. Аналогично период без платежа не обязательно означает прекращённый договор. Подходящее окно наблюдения зависит от поставленного вопроса и изучаемого порядка покупок. Универсального количества месяцев без операций, после которого любые отношения с поставщиком можно уверенно объявить завершёнными, наше упражнение не устанавливает и не предполагает.
Разделите работу с новыми и продолжающими клиентами
Условная сверка формирует как минимум два разных управленческих вопроса. Почему покупатели с небольшими расходами из первого периода не совершили покупку во втором? И что произошло с действительно новым спросом? Для ответа могут потребоваться разные команды, сведения и действия. Одно среднее значение не подскажет руководству, следует ли менять привлечение, связываться с временно неактивными клиентами или исследовать опыт постоянных покупателей сервиса.
Небольшая первоначальная покупка также не делает клиента автоматически непривлекательным. Это может быть ограниченная проба, редкая потребность или начало более продолжительных отношений. Оценка привлечения требует сведений о затратах и последующих результатах, а не только ранжирования по первым расходам. В условной модели нет стоимости обслуживания, маржи или дальнейшей ценности отношений, поэтому на её основе нельзя определить, каких именно клиентов бизнесу выгоднее выбирать и удерживать.
Расходы продолжающих покупателей тоже заслуживают отдельного рассмотрения. В примере они неизменны для каждого клиента по условию. В реальных данных постоянный общий итог может скрывать рост одних записей и сокращение других. Сверка по идентификаторам позволяет сохранить оба движения, не сводя их сразу к чистому результату. Это более полезная отправная точка для клиентской команды, но не утверждение о фактическом поведении покупателей какой-либо конкретной компании.
Число плательщиков не равно числу нанятых сотрудников
Покупка услуги, связанной с подбором персонала, и результат найма относятся к разным этапам процесса. Организация может оплатить один продукт для нескольких поисков, повторно купить услугу, не завершив найм, или закрыть вакансию другим способом. Эти возможности показывают, почему количество плательщиков нельзя механически переводить в число принятых сотрудников. Недостающее соотношение нужно измерять, а не подставлять по интуиции или по внешнему сходству показателей.
Такая же осторожность требуется в отношении спроса во всей экономике. Изменение платящей аудитории одной платформы может отражать особенности её услуг, состава покупателей или выбранного периода. Само по себе оно не устанавливает количество работодателей, ищущих сотрудников повсюду. Масштаб вывода должен соответствовать масштабу доказательств. Узкая клиентская сверка остаётся полезной и тогда, когда она не претендует на описание всего рынка труда.
Для управленческого обзора вопросы стоит разделить прямо: кто купил, какую услугу приобрёл, какая активность последовала и какой результат действительно наблюдается? Для связи этих этапов могут потребоваться разные записи и разрешения на использование данных. Если такой связи нет, пробел следует обозначить. Подстановка предполагаемой доли успешного найма даст внешне точный ответ, но не сделает его фактическое основание более надёжным или проверяемым.
Проверьте записи, прежде чем оценивать команды
Сверка способна повлиять на оценку привлечения, удержания и клиентского обслуживания. Поэтому качество записей является вопросом управления, а не только технической аккуратности. Если объединение счетов засчитывается как расширение покупок, а возвращение старых клиентов как новые победы, система поощрения может вознаграждать переклассификацию вместо улучшения работы. Последовательные правила следует установить до того, как результаты начнут использовать для распределения заслуг, бюджетов и ответственности.
- Сохраняйте одно объявленное правило идентификации клиента для обоих периодов.
- Фиксируйте окно наблюдения и событие, после которого запись считается платящей.
- Разделяйте продолжающих, отсутствующих, действительно новых и вернувшихся покупателей.
- Оставляйте видимой категорию неразрешённых изменений идентификаторов.
- Сверяйте клиентские суммы с выручкой в одинаковых границах охвата.
- Документируйте исправления, не переписывая прежние выводы незаметно для читателя.
Этот перечень не требует публиковать записи, по которым можно установить конкретных клиентов. Внутреннее сопоставление может поддерживать агрегированное объяснение, сохраняющее конфиденциальность. Для читателя важно, последовательны ли категории и сходятся ли итоги. Бизнес способен объяснить механизм изменения, не раскрывая названия покупателей, подробности их операций, потребности в сотрудниках или планы найма. Проверяемость метода не равнозначна свободному распространению всей исходной клиентской информации.
Прежде чем полагаться на целую таблицу, полезно проверить выборку классификаций. У клиента, обозначенного новым, может найтись старый идентификатор; отсутствующая запись могла перейти под объединённого покупателя. Такие находки не отменяют анализ групп. Они показывают, где нужно исправить сопоставление и где внешне коммерческое изменение на самом деле оказалось событием ведения записей. Итоговая оценка после такой проверки становится точнее, даже если выглядит менее эффектно.
Сделайте исправления воспроизводимыми
Представим, что проверяющий обнаружил среди якобы новых записей вернувшегося покупателя, у которого раньше изменился идентификатор. Правильное действие состоит в исправлении классификации и сохранении объяснения поправки. Общая выручка может остаться совершенно прежней, хотя рассказ об успешном привлечении изменится. Именно поэтому при проверке стоит хранить правило сопоставления, даты наблюдения и перечень исключений, а не только окончательные проценты. Иначе последующий читатель увидит новый итог, но не сможет установить, какое событие или какое исправление привело к изменению.
Другой аналитик должен иметь возможность повторить классификацию по тем же разрешённым для использования записям и получить те же группы. Если ответ зависит от незаписанного решения первого исполнителя, метод остаётся хрупким. Некоторые случаи действительно требуют суждения, однако решение и его основание всё равно можно зафиксировать. Воспроизводимая процедура не уничтожает неоднозначность: она делает способ обращения с ней доступным для проверки и позволяет улучшить результат при появлении новых сведений. При этом не нужно выдавать предположение за установленную историю покупателя.
В условном упражнении такие исправления не требуются: идентичность записей заранее задана. В рабочей ситуации уточнённая история способна изменить представление о том, какая команда привлекла клиента, а какая вернула его после перерыва. Поэтому предварительные классификации следует отличать от уже проверенных. Это не повод бесконечно откладывать любой полезный анализ или прятать неясные записи внутри категории с уверенным названием. Достаточно обозначить степень готовности сверки и круг вопросов, которые ещё могут повлиять на её интерпретацию.
Используйте сверку для выбора следующего вопроса
Условный результат не даёт оснований для общего вердикта о состоянии сервиса. Он показывает конкретное изменение выручки и связанные с ним группы клиентов. Этого достаточно, чтобы сделать следующее исследование более предметным. Компания может отдельно изучить отсутствующих покупателей, оценить действительно новых и проверить продолжающие записи, вместо того чтобы принимать более высокое среднее за законченное объяснение всего происходящего с клиентскими отношениями.
Даже чистая, полностью сошедшаяся сверка остаётся описанием. Чтобы утверждать, что движение вызвала определённая кампания, ценовое решение или изменение продукта, необходимы дополнительные доказательства. Одного совпадения во времени недостаточно: покупатели могут реагировать сразу на несколько обстоятельств. Ответственный обзор различает наблюдаемую классификацию, правдоподобное объяснение и проверенный вывод, не представляя все три уровня как одинаково достоверные сведения о причинах коммерческого результата.
Поэтому сильная сторона упражнения практична и ограниченна. Нужно сохранить идентичность клиентов, определить платящую совокупность, сверить суммы и не смешивать временное отсутствие с подтверждённым уходом. После выполнения этих шагов среднее становится одним из нескольких итоговых показателей. Главный вопрос уже не сводится к тому, выросла ли выручка на плательщика: важно понять, какие отношения продолжились, какие приостановились, какие начались и какими свидетельствами подтверждается объяснение.