
Проект может уже принести убыток, но его завершение всё равно окажется выгоднее остановки. Бывает и наоборот: значительные вложения остались позади, однако следующий платёж только ухудшит положение владельца. Размер потраченной суммы сам по себе не позволяет выбрать между этими решениями. Нужно сопоставить доступные сейчас возможности: сколько потребует завершение, что оно принесёт, какие средства удастся вернуть при выходе и какие обязательства возникнут из-за прекращения работ.
7 февраля 2026 года Рейтер (Reuters) сообщило: компания Отомотив Селлз Компани (Automotive Cells Company) не ожидает выполнения предпосылок для возобновления проектов в Италии и Германии. Компания также описала диалог с представителями работников о возможном прекращении проектов.
Сообщение не содержит денежных потоков, необходимых для самостоятельной оценки этих решений. Поэтому дальнейший разбор не устанавливает, следовало ли компании продолжать работы или отказаться от них. Собственный числовой пример отделяет историю вложений от денежных последствий выбора, который предстоит сделать владельцу сейчас. Такое разграничение особенно полезно, когда прежние обязательства уже создали положение, в котором ни один из оставшихся результатов нельзя назвать благополучным.
Проведём границу в момент сегодняшнего решения
Представим предприятие, которое уже заплатило за работы по проекту 60 денежных единиц. По исходным условиям вернуть, передать другому участнику или возместить эту сумму нельзя. Для завершения нужно потратить ещё 40 единиц, а будущая выгода составит 50. Вместо продолжения предприятие может прекратить работы, получить восемь единиц от реализации оставшихся активов и заплатить три единицы за закрытие проекта.
Все числа придуманы для разбора, а не взяты из расчётов производителя аккумуляторов или другой реальной компании. Они приведены к одной общей дате оценки, поэтому отдельно выбирать ставку дисконтирования не требуется. Налоги, финансирование, неопределённость результатов и правовые ограничения исключены. Будущая выгода уже очищена от операционных расходов, кроме отдельно указанной суммы завершения. Повторное вычитание этих расходов занизило бы результат: один и тот же отток оказался бы учтён дважды.
В примере намеренно оставлены только два доступных действия: закончить проект или выйти из него. Оба считаются выполнимыми. В реальной ситуации могут существовать другие варианты, но для каждого потребуется отдельное описание поступлений, затрат и условий. Задача небольшого сравнения состоит не в переборе всех стратегий, а в установлении сумм, которые изменяются между двумя уже определёнными решениями одного владельца.
Завершение приносит десять, выход — пять
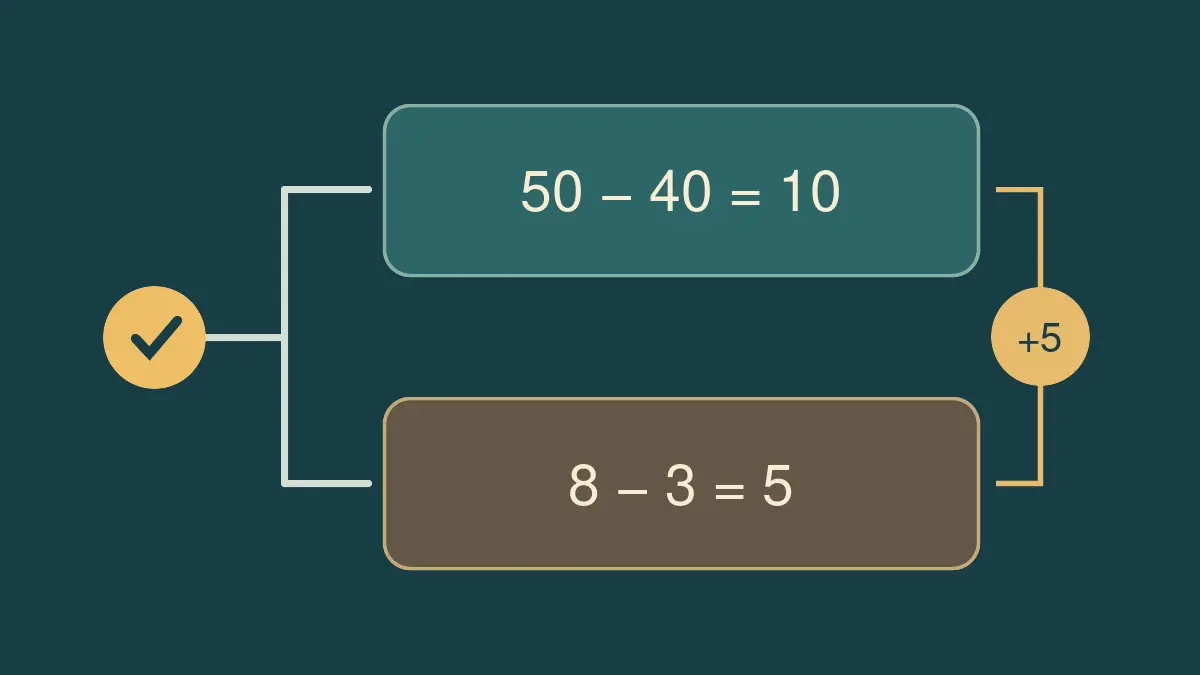
От сегодняшней точки завершение даёт 50 единиц и требует 40, оставляя десять. Остановка позволяет получить восемь и требует трёх на закрытие, оставляя пять. Следовательно, продолжение приносит на пять единиц больше. При заданных условиях завершить проект выгоднее, хотя к этому моменту на него уже израсходовано 60. Сравниваются именно последствия доступного выбора, а не размер исторической суммы в отчётности.
| От текущей даты | Завершить | Выйти |
|---|---|---|
| Поступления | 50 | 8 |
| Новые затраты | 40 | 3 |
| Чистый итог | 10 | 5 |
Теперь вернём прежние расходы, чтобы описать всю историю. Завершение оставляет десять минус 60, то есть совокупный убыток 50. Выход оставляет пять минус 60, то есть убыток 55. Оба результата отрицательные, однако первый всё равно лучше второго на пять единиц. Решение способно уменьшить потерю, не превращая первоначальный проект в удачную инвестицию и не отменяя уже понесённых расходов.
Сравнение не стирает старые затраты. Оно включает их в обе истории вместо того, чтобы приписывать исключительно продолжению. Поэтому место альтернатив в сравнении не меняется. Отрицательный общий итог и положительная разница между вариантами отвечают на разные вопросы и вполне могут существовать одновременно, не создавая никакого арифметического противоречия.
Прежние расходы не становятся выгодой продолжения
Возникает соблазн назвать уже выплаченные 60 единиц суммой, которую завершение позволит спасти. Однако условия примера не предусматривают возврата этого платежа вследствие окончания работ. Завершение приносит заданную будущую выгоду 50, а не 50 плюс прежние 60. Прибавить исторический расход к будущим поступлениям означало бы придумать денежный приток, которого нет ни в одном из описанных вариантов.
Противоположная ошибка — вычесть старые 60 только из результата завершения, а выход представить началом с чистого листа. Тогда в одной колонке окажется весь срок существования проекта, а в другой лишь будущее. Эти колонки отвечают на разные вопросы. Полученная между ними разница уже не характеризует решение, которое владелец может принять сегодня, поскольку временные границы сравнения перестали совпадать.
Увеличим невозвратный исторический расход с 60 до 600, не меняя будущих сумм. Совокупный результат каждого варианта ухудшится на 540, но завершение сохранит преимущество в пять единиц. История стала гораздо тяжелее, а относительная привлекательность следующих действий осталась прежней. Именно неизменность разницы показывает, почему общую прошлую сумму нельзя использовать как самостоятельный аргумент за продолжение.
Меньший остаток бюджета ещё не означает выгоду
Другой довод в пользу продолжения звучит так: большая часть денег уже потрачена. Но доля выполненного бюджета не заменяет сопоставления возможностей. В нашем примере необходимо понять, дают ли оставшиеся 40 результат лучше чистых пяти единиц при выходе. То обстоятельство, что 40 меньше прежних 60, само по себе ничего не доказывает. Важны последствия платежа, а не его отношение к старому расходу.
Повысим стоимость завершения до 48, сохранив будущую выгоду 50. Продолжение теперь оставляет две единицы, тогда как выход по-прежнему оставляет пять. Остановка лучше на три, хотя оставшийся платёж всё ещё меньше исторических затрат. Обратная ситуация также возможна: небольшой прежний расход не препятствует крупному новому вложению, если будущие результаты доступных альтернатив действительно оправдывают такое решение.
Поэтому процент готовности не является правилом выбора. Он может описывать выполнение плана работ или освоение бюджета, но не показывает, что можно получить при другом использовании ресурсов. Даже почти готовый объект требует сравнения оставшихся платежей и поступлений. Физическая близость завершения не сообщает сама по себе, какая из доступных владельцу возможностей принесёт лучший результат.
Порог определяется доступными альтернативами
В исходном расчёте выход даёт пять, а завершение приносит выгоду 50 до оплаты оставшихся работ. Значит, наибольший остаточный платёж, при котором варианты равноценны, составляет 45. Ниже этого уровня завершение лучше; выше — лучше выход. При расходе ровно 45 каждый вариант оставляет пять, и сам этот расчёт не даёт основания предпочесть один из них другому.
Полученный порог не является рыночной ценой, утверждённым бюджетом или рекомендацией по настоящему вложению. Он следует из предположений о будущей выгоде и чистой сумме выхода. Изменение любого из этих показателей изменит и порог. Старые 60 в формулу не входят, поскольку принадлежат обеим историям. Использовать 45 без проверки исходных условий означало бы придать учебному результату отсутствующую универсальность.
В прошлом платеже может сохраняться возвратная часть
Слово «потрачено» ещё не означает, что всю сумму невозможно вернуть. Допустим, отдельный ранее сделанный платёж в десять единиц возвращается при выходе, но не при завершении. Тогда выход даёт прежние пять плюс возврат десяти, всего 15. Продолжение по-прежнему оставляет десять. Возврат меняет порядок вариантов: в этой версии прекратить проект выгоднее, чем закончить его.
Противоречия с исходным выводом здесь нет. Возврат создаёт будущее поступление, различающееся между альтернативами. Первоначальное условие о недоступности прежнего платежа в любом случае больше не описывает эту часть сделки. Если объявить невозвратным всякий расход только потому, что деньги перечислены раньше, из расчёта исчезнет сумма, которую владелец всё ещё способен получить своим сегодняшним решением.
Для ясности возвратные десять в этом варианте существуют отдельно от первоначальных невозвратных 60. Если бы обе части были включены в один исторический итог, его потребовалось бы разделить на возвратную и невозвратную составляющие. Допустимы оба представления, но возврат нужно учитывать один раз, а общую историю расходов согласовать с выбранным представлением. Иначе изменение записи можно ошибочно принять за изменение экономического результата.
Неоплаченная сумма может быть общей для обоих решений
Существенно и обратное различие. Предположим, владельцу предстоит выплатить ещё шесть единиц при любом варианте, причём избежать обязательства или изменить его условия в этом примере нельзя. Завершение теперь оставляет четыре вместо десяти. Выход оставляет минус одну вместо пяти. Преимущество завершения сохраняется на уровне пяти, потому что результаты обеих альтернатив уменьшились на одинаковую сумму.
При этом платёж остаётся важным для планирования денег. Предприятие не может забыть о счёте лишь потому, что тот сокращается при вычитании одной альтернативы из другой. Вывод значительно уже: именно это обязательство не объясняет предпочтение между двумя заданными действиями. Оно способно серьёзно влиять на возможность рассчитаться, не меняя разницу их результатов в представленном сравнении.
Неизбежность настоящего обязательства нужно подтверждать сведениями, которых здесь нет. Дата счёта, внутренняя категория бюджета или отсутствие оплаты не устанавливают правовой режим платежа. В примере одинаковая выплата просто задана в обоих вариантах. Из этого условия выводится только арифметическое следствие, а не заключение о том, какие реальные договоры можно расторгнуть и сколько будет стоить такой отказ.
Остановка не обязательно обходится бесплатно
В исходном варианте уже предусмотрены три единицы расходов на закрытие. Добавим отдельную выплату девять, возникающую исключительно при прекращении проекта. Чистый результат выхода станет равен восьми минус три минус девять, то есть минус четырём. Завершение по-прежнему даёт десять, поэтому его преимущество увеличивается до 14. Новая выплата важна именно потому, что её возникновение зависит от сегодняшнего выбора.
Это не означает, что организации следует специально создавать штрафы за выход, чтобы слабый проект выглядел привлекательнее. Смысл другой: существующее решение нельзя оценить, исключив из рассмотрения заданные расходы доступной альтернативы. Если обозначить выход нулём и забыть связанные с ним платежи, можно получить неверный порядок вариантов. Отказ от новых производственных работ не равнозначен отсутствию любых последующих денежных обязательств.
Исходные расходы на закрытие и добавленная выплата за прекращение должны оставаться отдельными статьями. Если реальная смета закрытия уже включает такую выплату, повторное прибавление приведёт к двойному учёту. Полезная классификация определяется тем, какое решение вызывает расход, а не количеством документов, в которых он упомянут. Разные названия в отчётах не превращают один платёж в несколько самостоятельных затрат.
Собственный актив не становится бесплатным ресурсом
Восемь единиц, получаемые при выходе, обозначают ещё одну важную границу. Активы уже принадлежат владельцу, но их использование для завершения лишает его поступления, предусмотренного альтернативой. Историческая цена покупки не заменяет нынешнюю возможность реализации. Ноль тоже не подходит только на том основании, что новую покупку совершать не требуется. Владение ресурсом не устраняет выбор между его доступными применениями.
Базовый расчёт можно показать двумя равноценными способами. Первый сопоставляет десять от завершения с пятью от выхода. Второй спрашивает, превышают ли эти десять чистые пять, от которых приходится отказаться ради продолжения. Оба дают преимущество пять. Но во втором представлении нельзя затем ещё раз вычесть ту же сумму выхода: иначе упущенная альтернатива будет оплачена в расчёте дважды.
Поэтому пару полностью описанных вариантов зачастую легче проверить, чем длинный перечень расходов с неясными пометками об их значимости. Каждому поступлению и платежу отведено определённое место. Разницу вычисляют после того, как оба варианта согласованы внутри себя. Это позволяет заметить как пропуск суммы, так и повторное включение одного последствия под несколькими различными названиями.
Первоначальное решение остаётся предметом проверки
Исключение невозвратной суммы из сегодняшнего сравнения не оправдывает плохие первоначальные решения. Начать проект и закончить его — разные действия, принимаемые в разные моменты и при разных доступных возможностях. Первое могло привести владельца в невыгодное положение. Второе должно учитывать уже сложившиеся обстоятельства, а не изображать ситуацию так, будто первоначальное обязательство ещё можно отменить без последствий.
Организация вправе одновременно выяснять, почему были разрешены расходы 60, и выбирать путь, который ограничит дальнейшие потери. Эти задачи совместимы. Отказ продолжать исключительно ради демонстрации жёсткости отнимет преимущество пять в исходном примере. Продолжение исключительно ради защиты старого решения приведёт к потере трёх в версии с более дорогим завершением. Символическая оценка прошлого не заменяет сравнения будущего.
Полезная проверка сохраняет оба вопроса. Какие сведения поддерживали первоначальное обязательство и что изменили последующие данные? Отдельно: какой выполнимый сейчас вариант даёт лучший описанный результат? Если свести всё к общему вердикту о хорошем или плохом проекте, ответить на каждый вопрос станет сложнее. Ответственность за прошлое и разумный выбор следующего действия не требуют смешивать разные временные границы.
Полнота расчёта зависит от его границ
Числовой пример учитывает денежные последствия для одного владельца. Он не измеряет все последствия для работников, заказчиков, соседних предприятий или органов власти. Не решает он и вопросы сроков платежей, доступности финансирования и неопределённости поступлений. Преимущество пять внутри модели не доказывает, что выигрывают все участники или что владелец действительно способен выполнить выбранный план в реальных условиях.
Дополнительные последствия следует описывать отдельно, а не прятать в сумме старых расходов. Если завершение потребует нового платежа, его нужно добавить к завершению. Если выход создаст дополнительное поступление или обязательство, его нужно добавить к выходу. Если последствие нельзя обоснованно выразить одним денежным числом, следует обозначить ограничение, а не создавать видимость точности при помощи произвольной суммы.
Сравнивать необходимо одинаковый набор последствий за одинаковый период и с позиции одного участника. Узкий расчёт полезен, когда его ограничения видны читателю. Он вводит в заблуждение, когда результат объявляют полноценной стратегией компании или реконструкцией событий, о которых нет данных. Простота арифметики не освобождает от проверки того, какие именно обстоятельства были включены в два сравниваемых варианта.
Оценивайте следующий платёж по тому, что он изменит
Краткая запись решения помогает сохранить основные различия:
- Отдельно зафиксировать невозвратные исторические расходы и последствия будущего выбора.
- Описать завершение и выход как полные, выполнимые альтернативы.
- Учесть возвраты, реализацию активов и расходы закрытия там, где они возникают.
- Оставить общие будущие обязательства в денежных бюджетах, даже если они сокращаются при сравнении.
- Согласовать результат от текущего момента с итогом всей истории проекта.
- Проверять первоначальное обязательство, не позволяя его величине определять следующее.
В исходном примере завершение означает общий убыток 50, а остановка — убыток 55. Аргумент в пользу завершения состоит в ещё доступной разнице пять, а не в уже исчезнувших 60. Более дорогие оставшиеся работы или возврат отдельного платежа меняют порядок вариантов. Вывод не заключается в требованиях всегда продолжать или всегда прекращать неудачные проекты. Нужно установить, что сегодняшнее решение ещё способно изменить, и отделить этот расчёт от денег, которые оно вернуть уже не может.