
Деревообрабатывающее предприятие может иметь прибыльные заказы и при этом не располагать деньгами для покупки следующего станка. Уже приобретённая древесина, незавершённые партии и выставленные, но ещё не оплаченные счета конкурируют с вложением, которое обещает пользу в будущем. Если расширение финансируется из внутренних источников, важен не только вопрос о наличии прибыли. Нужно понять, поступят ли деньги до наступления каждого срока оплаты проекта и сможет ли действующее производство при этом выполнять уже принятые обязательства перед своими контрагентами.
Такое различие помогает прочитать сообщение о лесной промышленности России, опубликованное в конце 2024 года. «Коммерсантъ» 5 декабря рассказал об исследовании Б1 и Ассоциации специалистов бумажной отрасли: в октябре и ноябре были опрошены около тридцати компаний. Согласно публикации, 81% участников рассматривали собственные средства как основной источник расширения деятельности. Речь идёт об ответах обследованных предприятий, а не о доле всех отраслевых инвестиций, оплаченных из внутренних источников.
Дальнейший разбор посвящён производственным решениям, которые стоят за таким ответом. Он не оценивает финансовое положение участников исследования и не прогнозирует объём вложений в отрасль. Числовой пример ниже полностью условный. Его задача — показать, почему использование накопленных средств требует согласования календаря платежей наряду с оценкой выгодности проекта и почему один остаток на счёте нельзя одновременно назначить на несколько разных целей, считая каждую из них обеспеченной отдельным денежным резервом.
Собственные средства не лежат отдельно от обязательств
Это выражение может создавать впечатление, будто речь идёт о деньгах, свободных от любых требований. У работающего предприятия на одну сумму уже могут претендовать несколько направлений. Сырьё приходит раньше, чем отгружается готовая продукция. Сотрудники и подрядчики ожидают расчёта, пока покупатели оплачивают счета позднее. У обслуживания оборудования существует собственный график. Предложение о расширении попадает внутрь этого календаря, а не на пустую страницу финансового плана. Даже деньги, которые не были взяты в долг, имеют альтернативное применение: аванс поставщику станка может лишить предприятие возможности закупить необходимый материал на следующей неделе.
Накопленная бухгалтерская прибыль также отличается от свободных денежных ресурсов. Продажа с отсрочкой способна увеличить отражённый результат до фактического поступления оплаты. Запасы содержат уже понесённые затраты, хотя ещё не готовы к продаже. Поэтому отправная точка проекта с внутренним финансированием — календарь поступлений и выплат с конкретными датами, а не определённый процент прошлогодней прибыли. Прибыль от этого не становится неважной. Просто она и доступность денег отвечают на разные вопросы об одном и том же будущем расширении производственной площадки.
Проследить путь материала через производственный двор
У условного деревообработчика денежное обязательство возникает задолго до того, как готовая пачка продукции отправится покупателю. Приобретённый материал занимает место и требует перемещения. Разные партии могут ожидать разных операций. Часть продукции уже пригодна для продажи, тогда как другая остаётся незавершённой. Общая стоимость запасов скрывает эти стадии. Для внутреннего анализа полезно отделять материал под подтверждённый заказ от материала, ожидающего уточнения спецификации, появления покупателя или свободного времени на оборудовании. Учётная стоимость сама по себе не показывает, когда каждая такая партия принесёт деньги.
Автоматическое сокращение склада не решает задачу. Неизбирательное уменьшение запаса может прервать работу либо заставить предприятие размещать небольшие и дорогие заказы на пополнение. Но и крупная закупка из-за привлекательной цены единицы способна поглотить средства, нужные проекту. Сравнение должно включать время: сколько материал предположительно проведёт на площадке, какой заказ он обеспечивает и что произойдёт при переносе этого заказа. Ответы содержатся в документах самого предприятия. Их нельзя заменить предположениями, выведенными только из общего заголовка об отраслевой ситуации.
Рабочая классификация запасов
- Материал под подтверждённые заказы с согласованным сроком отгрузки.
- Обычный производственный запас, необходимый для продолжения текущей работы.
- Партии, ожидающие свободных мощностей или уточнения требований покупателя.
- Медленно оборачивающийся материал без ясного ближайшего пути к оплате.
Такое деление не объявляет одну партию хорошей, а другую плохой. Оно показывает разные риски по срокам. Рассматривая расширение, руководители могут выяснить, сократит ли предлагаемое оборудование конкретную стадию ожидания или просто увеличит мощность на другом участке. Если деньги остаются связанными в иной операции, более быстрый новый станок может не устранить именно ту финансовую проблему, которой первоначально обосновывали его приобретение. Тогда потребуется пересмотреть связь между техническим улучшением и ожидаемым движением денежных средств.
Отделить цену оборудования от сопутствующих расходов
Коммерческое предложение на оборудование — важный документ, однако оно не обязательно описывает всю потребность проекта в деньгах. Дополнительно могут потребоваться подготовка места установки, доставка, пусконаладка, обучение или временная остановка действующих операций. Применимость каждого пункта зависит от конкретного решения. Перечень вопросов помогает избежать двух противоположных ошибок: считать всё включённым в цену или придумывать универсальную надбавку на любые случаи. Для каждого обязательства нужны ответственный сотрудник, дата оплаты и понятная отметка о том, можно ли пока отказаться от соответствующего расхода.
Особенно полезно различать обратимую подготовку и уже обязательные затраты. Предварительную оценку осуществимости можно прекратить с ограниченной потерей. Невозвратный аванс или переделку площадки отменить бывает сложнее. Внутреннее финансирование не устраняет эту разницу. Наоборот, важно заранее установить момент, после которого изменение планов уже не сохранит ранее выделенную сумму. В графике проекта такая точка должна быть обозначена явно, рядом с предполагаемым сроком, когда оборудование начнёт обеспечивать продукцию, которую можно отгрузить и за которую предприятие получит оплату.
Условный бюджет показывает проблему сроков
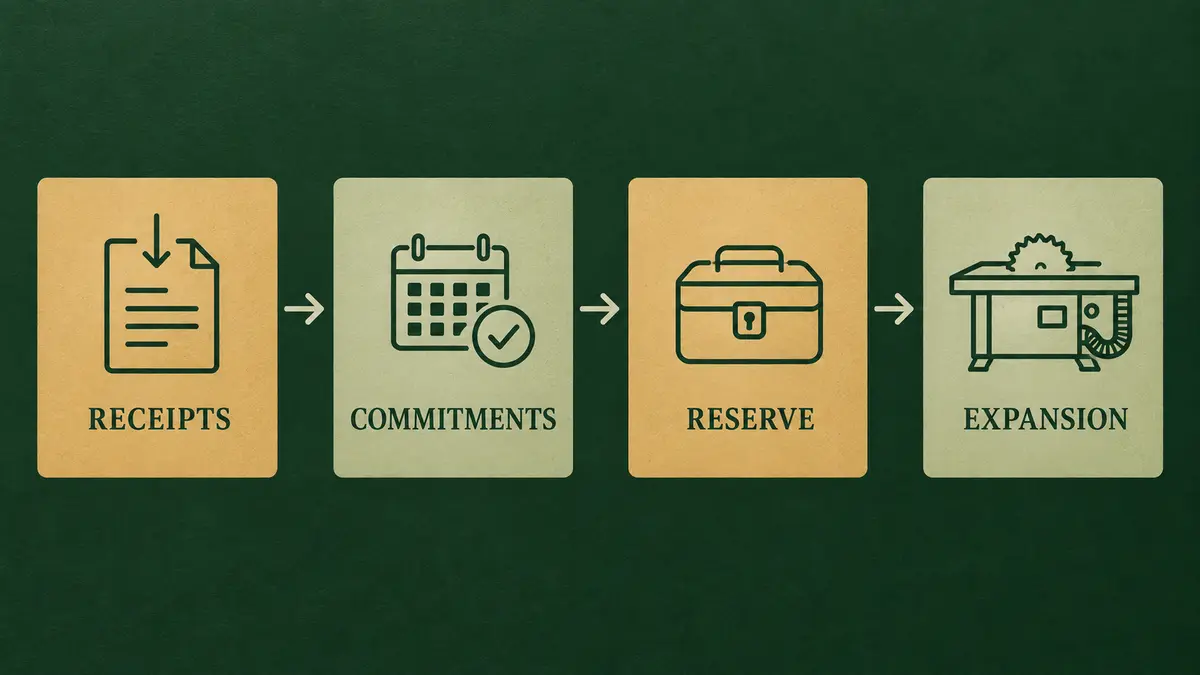
Рассмотрим вымышленного переработчика, используя миллионы условных денежных единиц без привязки к реальной компании. В начале планового периода у него есть 12, ещё 8 ожидаются от покупателей. На действующие обязательства необходимо 9, на запланированное обслуживание — 2. Руководство также хочет сохранить минимальный рабочий резерв в размере 3. После вычитания этих направлений из общей суммы 20 для возможного расширения остаётся 6. Это арифметика отдельного сценария, а не рекомендация по величине резерва и не оценка характерных для отрасли расходов.
Теперь предположим, что 3 из ожидаемых поступлений будут получены только в следующем периоде. Доступные в текущем периоде ресурсы уменьшаются с 20 до 17. Действующие обязательства, обслуживание и резерв по-прежнему составляют в сумме 14, поэтому для расширения остаётся лишь 3. Покупатель не обязательно отказался платить, а сам заказ может сохранять прибыльность. Тем не менее сумма, которую можно немедленно направить на проект, сократилась вдвое. План с авансом в размере 5 уже не укладывается в принятый денежный календарь.
Пример показывает и то, почему резерв нельзя учитывать дважды. Если руководство перечисляет аванс 5, а затем объявляет остаток 1 достаточным, поскольку якобы отдельно предусмотрены ещё 3, то назначение денег ошибочно принято за наличие дополнительной суммы. При задержке поступления после выплат 9, 2 и 5 из доступных 17 останется всего 1. Отдельного запаса нет, если он в действительности не хранится вне этих ресурсов. Расчёт нужен для того, чтобы увидеть конкурирующие направления использования денег до подписания обязательства перед поставщиком.
Таким образом, для предложенного аванса непосредственно не хватает 2, а не всей задержанной суммы 3: доступному для расширения остатку 3 противостоит платёж 5. Если задержанная оплата поступит до срока аванса при неизменности остальных допущений, доступная сумма снова составит 6. Срок поступления меняет осуществимость платежа в этом примере, не изменяя цену станка.
Обслуживание и расширение требуют разных обоснований
Обслуживание может сохранять уже существующую возможность производства, тогда как расширение создаёт дополнительную. Представление обоих направлений как взаимозаменяемых инвестиционных расходов искажает выбор. Перенос ремонта способен временно улучшить видимый бюджет проекта, одновременно увеличивая риск перерыва в работе. Обратная ошибка — объявлять каждое предлагаемое улучшение безусловно необходимым обслуживанием, скрывая добровольное расширение. Предприятию требуется практическое объяснение того, что именно сохраняет или добавляет каждый пункт, а не только формальное название в заявке на закупку.
Полезный разговор начинается с последствий отказа от расхода. Станет ли сложнее выполнить действующее обязательство? Будет ли потеряна лишь дополнительная возможность роста? Существует ли временный обходной вариант и создаёт ли он другой расход или ограничение? Эти вопросы не выдают автоматический рейтинг проектов. Они определяют последствия, которые предстоит сравнить. Небольшое расширение с убедительным рабочим планом может существенно отличаться от более крупного, которое выглядит доступным только благодаря переносу необходимого обслуживания на соседнем участке действующего предприятия.
Обязательства покупателей меняют последовательность действий
Просьба увеличить выпуск не равнозначна подтверждённому заказу с понятной оплатой. До распределения внутренних средств переработчику нужно установить, что именно согласовано с клиентом: требования к продукции, количество, условия приёмки и сроки расчёта. Этот разбор не предлагает конкретных договорных условий. Он показывает, почему прогноз продаж может расходиться с прогнозом поступления денег. Перспективный разговор с покупателем способен оправдать дальнейшую проработку, но ещё не обязательно создаёт основание для необратимого платежа за дополнительное оборудование.
Концентрация покупателей добавляет ещё одно измерение. Несколько заказов могут зависеть от одного клиента, посредника или строительной программы. Если считать их независимыми источниками поступлений, расширение будет выглядеть более диверсифицированным, чем в действительности. Важно выяснить, способны ли сроки измениться одновременно. Такая оценка должна опираться на коммерческие сведения предприятия. Её нельзя получить только из количества выставленных счетов или заменить общим предположением о том, что растущий рынок автоматически обеспечивает своевременную оплату каждой поставленной партии.
У поэтапного проекта должны быть полезные точки остановки
Разделение вложений на этапы может сохранить гибкость, но лишь когда у каждого этапа есть практическое назначение. Покупка половины неразделимой системы способна связать деньги, не создавая никакого результата. Действительно самостоятельное улучшение, напротив, может помогать текущему выпуску до начала следующей фазы. Различие имеет технический и коммерческий характер, а не только финансовый. Меньший начальный платёж сам по себе не безопаснее, если он запускает неизбежные последующие расходы, которые не были включены в денежный план.
Для каждой стадии можно указать, что начинает работать, что остаётся зависимым от следующей покупки и каковы последствия её переноса. Отдельно следует различать уже потраченные суммы и расходы, которых ещё возможно избежать. Тогда прошлые вложения не станут единственной причиной продолжать проект. Решение должно учитывать оставшуюся стоимость и достижимую пользу вместе с последствиями остановки. Это способ организовать обсуждение, а не утверждение о том, что поэтапная реализация одинаково подходит любой технологической линии независимо от её устройства.
Сопоставлять варианты в одинаковых границах
Сохранение существующего процесса, покупка оборудования и передача обработки стороннему исполнителю могут иметь разные графики оплаты. Сравнение полезно лишь тогда, когда охватывает одну задачу и одинаковые требования к качеству. В одном варианте указана цена станка, в другом — плата за принятую единицу продукции, в третьем — только ближайший ремонт. Сопоставление этих чисел без окружающих обязательств создаёт ложное ранжирование. Прежде чем складывать суммы, необходимо определить состав работ, горизонт расчёта и ещё не разрешённые неопределённости.
Универсального победителя придумывать не требуется. Внутренние записи могут показать, когда стоит платить за гибкость и когда регулярная плата внешнему исполнителю становится существенной. Они также позволяют выяснить, вызывает ли изменение дополнительные перемещения материала или транспортные расходы. Смысл заключается в сравнении полных производственных решений, а не привлекательных цен из заголовков предложений. Для предприятия с собственным финансированием календарь оплаты может иметь значение наряду с итоговой стоимостью, особенно если несколько обязательств приходится на один и тот же период.
Обновлять план, не теряя принятых обязательств
Короткая проверка после каждого существенного изменения помогает сохранить применимость плана. Если покупатель переносит платёж, меняется финансовый график; если сдвигается установка, меняется и производственный. Учёт обоих последствий не позволяет представить задержанный проект как экономию только потому, что расходы переместились в другой месяц. Обновлённая версия должна показывать, какие обязательства уже приняты и какие решения пока остаются открытыми. Иначе сравнение разных вариантов плана будет отражать перестановку сроков, а не изменение самой потребности в средствах.
Распределение ответственности важно не меньше частоты пересмотра. Отдел продаж объясняет степень уверенности в поступлениях, производственные специалисты определяют необходимые работы, а руководитель проекта подтверждает платёжные этапы. Объединение этих сведений даёт руководству один согласованный календарь вместо нескольких оптимистичных версий использования одних денег. Документ не обязан обещать определённость. Его ценность состоит в том, что допущения можно найти, обсудить и обновить, не теряя из виду обязательства, которые предприятие уже приняло и должно продолжать учитывать.
Сохранить правильную роль отраслевого опроса
При этом утверждённый бюджет не следует путать с фактической выплатой. Разрешение потратить определённую сумму устанавливает предел решения, но деньги могут оставаться на счёте до наступления договорного срока. И наоборот, перечисленный аванс уже уменьшил доступный остаток, даже если оборудование ещё не прибыло. В рабочем календаре полезно раздельно показывать утверждённую сумму, подписанное обязательство и состоявшийся платёж. Тогда руководитель видит не только остаток бюджета проекта, но и остаток свободы изменить его. Такое разделение особенно важно при обсуждении нескольких небольших закупок: каждая по отдельности может казаться доступной, хотя все вместе они уже используют средства, необходимые для исполнения другого принятого решения.
Исследование конца 2024 года даёт повод рассмотреть внутреннее финансирование, но не предоставляет готовую модель типичного завода. Выборку примерно из тридцати предприятий нельзя считать подробной переписью, а заявленное предпочтение не раскрывает денежное положение каждого участника. Оно также не доказывает, что все намеченные расширения состоялись. Наиболее обоснованное применение результата — историческая отправная точка для конкретного вопроса: что необходимо сохранить действующему бизнесу, когда рост оплачивается из тех же ресурсов, которые поддерживают ежедневный выпуск?
Ответ начинается с видимости обязательств и дат. У материала должно быть понятное назначение, у ожидаемых поступлений — сохранённая оценка неопределённости, а у проектных платежей — учтённые сопутствующие работы, не только цена оборудования. Обслуживание, рабочий резерв и расширение не должны незаметно конкурировать внутри одного неразделённого остатка. Компания вправе выбрать амбициозный проект. Дисциплина заключается в том, чтобы сделать этот выбор с согласованным представлением о сроках поступления денег и о том, какие действующие операции необходимо финансировать всё время создания новой производственной возможности.