
Процентное изменение прибыли выглядит компактным фактом. Есть текущая сумма, прежняя сумма и вычисление, которое их связывает. Однако наиболее существенный выбор может скрываться внутри прежней суммы. Если она включает необычный доход, отсутствующий в текущем периоде, полученное снижение отвечает на другой вопрос, чем сравнение с исключением этого дохода. Оба вычисления могут быть правильными. При этом любое из них способно ввести читателя в заблуждение, если не сообщить определение использованной базы.
Речь идёт не только о споре вокруг примечания. Заголовок может пройти через презентацию руководству, обсуждение с поставщиком и рыночную сводку, потеряв исходную оговорку уже на первом этапе. Затем участники начинают спорить о масштабе изменения, хотя используют разные отправные точки. Поэтому прежде чем интерпретировать процент, полезно восстановить две суммы, из которых он получен, и понять, что именно включено в каждую.
Сообщая о результатах сети «ВинЛаб» в России, агентство ПРАЙМ 24 августа 2026 года указало прибыль первого полугодия в 790 млн рублей и снижение на 42,9%. Существенная оговорка: сравнение исключало разовый финансовый доход первого полугодия 2025 года. Эту оговорку необходимо сохранять рядом с процентом, а не убирать при сокращении сообщения.
Далее рассматривается способ чтения подобных сопоставлений, а не вопрос о том, должна ли скорректированная величина заменить отчётную. Агентская заметка предоставляет узкую фактическую отправную точку. Все арифметические примеры ниже полностью условны и не восстанавливают отчётность «ВинЛаб», налоги, движение денег или стоимость бизнеса. Они показывают, почему одинаковые определения важны даже тогда, когда никто не оспаривает величину текущего результата.
Определить состав отправной суммы
Годовое процентное изменение является отношением, а не объяснением. Деление текущей прибыли на прежнюю с последующим вычитанием единицы показывает связь двух выбранных сумм. Само по себе оно не объясняет причину расхождения, его будущую устойчивость или пригодность каждого числа для другого решения. Для таких выводов требуется информация, которой в одном действии деления нет и быть не может.
В отправной сумме могут присутствовать экономически разные составляющие. Одни связаны с обычной деятельностью, другие выделяются из-за определённой сделки или обстоятельства. Аналитическая корректировка меняет охват сравниваемой величины. Поэтому её следует описывать как определённый взгляд на результат, а не как открытие, будто исходная отчётная сумма никогда не существовала и больше не заслуживает внимания читателя.
Та же дисциплина нужна при благоприятной динамике. Исключение прежнего дохода может уменьшить видимое снижение или усилить видимый рост. Исключение прежнего расхода способно изменить картину в обратную сторону. Метод не должен зависеть от того, какая версия даёт более привлекательный заголовок. Сначала необходимо назвать основание корректировки, а уже затем обсуждать, как она повлияла на результат сопоставления.
Прежнее заявление даёт контекст, но не заменяет аудит
В прежнем релизе корпоративного аккаунта «НоваБев Групп» (NovabevGroup) прибыль «ВинЛаб» за первое полугодие 2025 года представлена с разовым доходом и без него. Это атрибутированное заявление компании объясняет наличие двух баз. Оно не является независимой проверкой бухгалтерских данных; статья не претендует на аудит или восстановление первичной отчётности.
Сохранение происхождения сведений столь же важно, как сохранение определений показателей. Объяснение компании может быть полезным, не превращаясь во внешнее подтверждение его достоверности. Агентская заметка и корпоративное заявление выполняют разные роли: первая сообщает об объявленных результатах, второе представляет позицию эмитента. Ни одна из этих ролей не разрешает читателю самостоятельно заполнять пробелы предполагаемым порядком бухгалтерского отражения.
Один текущий результат и два обозначенных сравнения
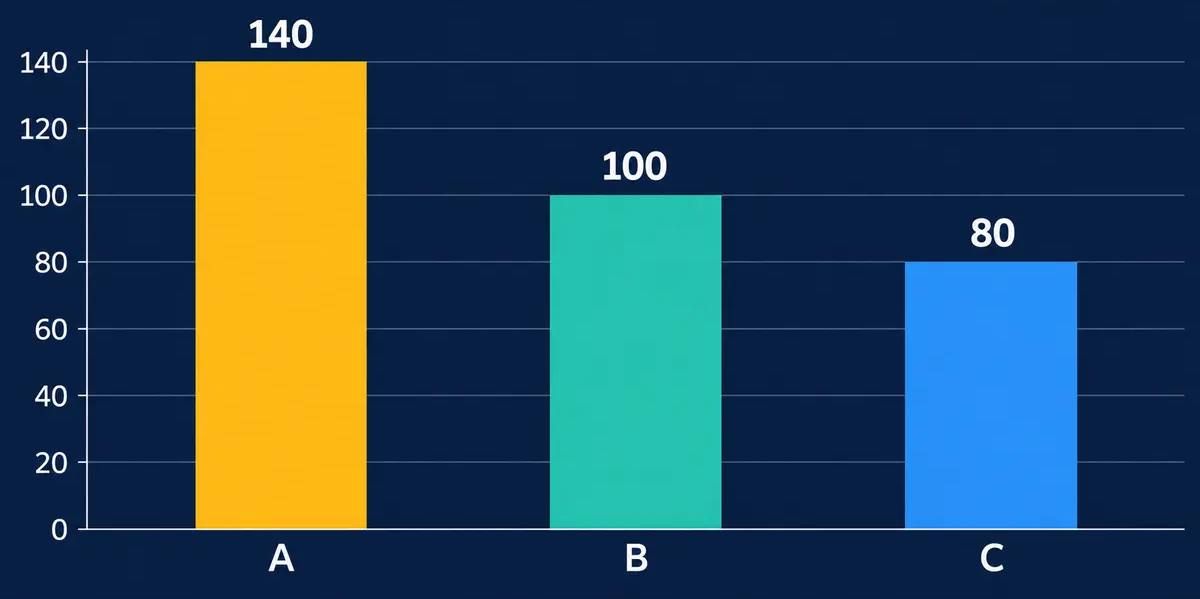
Рассмотрим вымышленную компанию и абстрактные денежные единицы. В прежнем периоде её основной вклад в результат равен 100, а отдельно выделенный доход составляет 40. Только в рамках этой модели определим отчётный итог как сумму двух элементов: 140. В текущем периоде основной вклад снижается до 80, а отдельного дохода нет. Соответственно, текущий отчётный итог модели тоже равен 80.
Сопоставление отчётных итогов означает деление 80 на 140 с вычитанием единицы. Получается снижение приблизительно на 42,86%. Сравнение без прежнего отдельного дохода означает деление 80 на 100 с вычитанием единицы. Получается снижение на 20%. Текущая сумма не изменилась. Изменились прежний знаменатель и экономический охват, который ему приписали в выбранном варианте анализа.
На сопровождающей условной диаграмме A обозначает прежний отчётный итог 140, B — прежнюю скорректированную базу 100, C — текущий итог 80. Вертикальная шкала показывает абстрактные единицы модели, а не денежные показатели из отчётности компании.
Было бы неправильно утверждать, что одно вычисление опровергает другое. Первое показывает движение между двумя установленными итогами. Второе выделяет изменение основного вклада после применения предусмотренного моделью исключения. Каждое отвечает на собственный вопрос. Ошибка начинается, когда оба результата называют просто «динамикой прибыли», предоставляя читателю самостоятельно предположить, что определения показателей полностью совпадают.
Переход между суммами понятен и в абсолютных величинах. Отчётный результат уменьшается на 60: со 140 до 80. В этой намеренно простой модели 40 единиц разницы связано с отсутствием прежнего отдельного дохода, а 20 — с уменьшением основного вклада. Это арифметическое разложение при объявленных допущениях, а не утверждение об одинаковой причине или одинаковом управленческом значении двух изменений.
В числах нет скрытой налоговой корректировки, классификации по стандарту учёта или фактических расходов конкретной сети. Выражение «основной вклад» служит исключительно обозначением внутри примера. Настоящие опубликованные показатели требуют собственных определений и согласующих расчётов. Цель иллюстрации — сделать знаменатель видимым, а не предоставить альтернативную финансовую отчётность под видом удобного учебного упражнения.
Абсолютные изменения помогают объяснить проценты
Если читать только ставки снижения, они могут создавать резко отличающиеся впечатления. Показ исходных сумм объясняет различие без спора о тоне сообщения. Прежний итог 140 и прежняя скорректированная величина 100 являются разными отправными точками. Напоминание об этом рядом с процентом часто полезнее дополнительного определения, описывающего снижение как резкое, умеренное, значительное или неожиданное.
Абсолютное изменение и процент необходимо разделять. Уменьшение на 20 единиц со 100 составляет 20%. Уменьшение на те же 20 единиц с 200 составляет 10%. Потерянная сумма одинакова, но её отношение к начальной базе различается. Именно эта элементарная зависимость объясняет, почему исчезновение определения базы меняет смысл сравнения, хотя арифметические действия остаются внешне привычными и простыми.
Есть и практическое преимущество такого представления: читатель может проверить каждую ступень перехода отдельно. Ему не приходится угадывать, связано ли расхождение с новым текущим числом, иным прежним числом или дополнительным округлением. Прозрачная последовательность сумм уменьшает количество неявных предположений и делает обсуждение содержательнее, даже если итоговый вывод о направлении изменения остаётся тем же самым.
Применять одинаковый принцип к обоим периодам
Теперь расширим условный пример. Сохраним прежний основной вклад 100 и отдельный доход 40, но добавим текущему периоду отдельный доход 10 при основном вкладе 80. Текущий отчётный итог станет равным 90. Сравнение отчётных итогов даст 90, делённое на 140, минус единица, то есть снижение приблизительно на 35,71% относительно установленной прежней суммы.
Если аналитическое правило исключает оба отдельно выделенных дохода, сопоставимые величины останутся равными 80 и 100. Скорректированное сравнение по-прежнему покажет снижение на 20%. Если же сравнить текущий отчётный итог 90 с прежней скорректированной суммой 100, получится снижение на 10%. Последнее действие смешивает определения, если автор специально не объяснил основание такого сочетания и не обозначил его отдельно.
Последовательность не означает, что любой элемент всегда следует исключать. Она означает согласованное применение объявленного принципа отбора. Если два элемента отличаются существенным для анализа образом, различие нужно объяснить. Если раскрытых сведений недостаточно для решения, неопределённость следует сохранить, а не незаметно предоставить одному периоду более благоприятное отношение, чем другому, только ради удобной интерпретации.
Полезный согласующий расчёт поэтому перечисляет, что удалено, из какого периода и по какой причине. Одновременно он показывает влияние каждого действия на итоговую сумму. Читатель может сохранить отчётные величины и отдельно оценить полезность скорректированного взгляда. Без такого перехода слово «скорректированный» рискует превратиться в обозначение с меняющимся содержанием, особенно когда очередное сравнение оказывается неудобным.
Корректировка представления не является новой операцией
Аналитическое исключение меняет способ показа результата, но не отменяет исторического события. В первом условном примере удаление дохода 40 из базы сравнения не означает, что 40 вернули, потеряли или никогда не признавали. Оно означает, что рядом с общей суммой показан выбранный аналитический вариант. Смешение этих смыслов создаёт самостоятельную ошибку, которую правильное деление уже не исправит.
Исключение также не устанавливает, сопровождалось ли исходное событие движением денежных средств. Время получения денег, признание результата в учёте и определение сравнительного показателя прибыли относятся к разным вопросам. Модель этой статьи намеренно ничего не сообщает о деньгах на счёте. Если читателю нужен такой ответ, следует обратиться к соответствующему раскрытию, а не выводить его из прилагательного перед словом «прибыль».
Разовый характер нужно рассматривать, а не предполагать
Название элемента разовым не доказывает, что экономически похожее событие никогда не повторится. Оно указывает, как этот элемент описан в рассматриваемом представлении. Читатель вправе спросить, относится ли исключение к уникальной сделке, необычной величине или категории, которая появляется в разных формах на протяжении нескольких периодов. Это вопросы к смыслу показателя, а не готовое обвинение в его неправильности.
Такие вопросы следует задавать без автоматического предположения о недобросовестности. Компания действительно может сталкиваться с необычными событиями, а отдельный аналитический взгляд способен сделать продолжающуюся деятельность понятнее. Дисциплина состоит в сохранении объяснения и исторических итогов. Полезная корректировка добавляет перспективу; она не стирает неудобную историю и не запрещает читателю пользоваться исходным результатом.
Повторяющиеся исключения заслуживают внимания, потому что отдельные необычные события в совокупности могут становиться устойчивой особенностью бизнеса. Такая возможность не предписывает одинаковое решение для любого элемента. Она предлагает изучить более длинную последовательность, прежде чем считать скорректированный показатель описанием неизменно более чистого будущего. Иногда обоснованным результатом будет несколько интерпретаций, а не единственное предпочитаемое число.
Существует и обратная проблема. Отказ рассматривать любые корректировки способен скрыть содержательное изменение продолжающейся деятельности. Крупный прежний доход может определять почти весь процент, хотя остальные составляющие двигались значительно слабее. Сохранение обоих взглядов информативнее, чем объявление одного безусловно правильным, а другого безусловно вводящим в заблуждение независимо от обстоятельств и качества пояснений.
Сохранять одинаковый охват вместе с арифметикой
Даже полностью объяснённое исключение не делает любую пару чисел сопоставимой. Юридическое лицо, состав бизнеса, отчётный период, валюта и вид показателя тоже должны соответствовать вопросу. Результат розничной дочерней компании нельзя просто заменить итогом всей группы только потому, что оба названия встречаются рядом в одной новости. Совпадение информационного контекста не означает совпадения экономических границ.
Та же осторожность необходима для разных уровней прибыли. Операционный результат, определённый компанией показатель доходности и чистая прибыль не являются взаимозаменяемыми названиями. Процент, вычисленный по одному из них, не должен получать название другого в процессе редактирования. Даже самая короткая версия сообщения нуждается в достаточном определении суммы, которую автор предлагает сравнивать с прошлым периодом.
Округление создаёт ещё одну практическую границу. Релиз может показывать суммы с точностью до десятых долей миллиарда, рассчитывая процент по более подробным исходным данным. Повторное вычисление из округлённых сумм способно дать немного иной ответ. Это не устанавливает ошибку автоматически. Сначала нужно проверить точность входных величин, а уже затем утверждать, что между опубликованными данными существует противоречие.
По той же причине здесь не выводится якобы точное альтернативное снижение прибыли «ВинЛаб» из округлённых прежних значений. Условная модель использует специально заданные точные числа, поэтому её проценты воспроизводимы. Реальная фактическая отправная точка сохраняет оговорку агентства. Разделение двух уровней не позволяет учебному вычислению присвоить авторитет первичной таблицы, которую автор не проверял.
Не следует и переносить выбранное объяснение за пределы его задачи. Согласованная сравнительная база помогает прочитать динамику показателя, но не отвечает автоматически на вопросы о будущем спросе, устойчивости финансирования или справедливой цене акций. Каждому такому вопросу нужны собственные сведения. Хорошо выполненная проверка одного отношения не становится универсальным заключением о состоянии всей компании.
Короткая проверка перед повторным использованием процента
Проверка может быть небольшой, оставаясь содержательной. Прежде чем сравнение прибыли попадёт в презентацию или сводку, полезно зафиксировать рядом с ним следующие сведения:
- Точное юридическое лицо и отчётный период с обеих сторон сравнения.
- Название и определение используемого показателя прибыли.
- Исходные отчётные суммы до аналитических исключений.
- Элементы, удалённые из каждого периода, и объявленную причину удаления.
- Переход между отчётной и скорректированной величиной.
- Источник и точность чисел, из которых получен процент.
Это не требование превращать каждый заголовок в финансовый отчёт. Это способ сохранить минимум информации, без которого заголовок меняет смысл. Короткая фраза «к скорректированной базе прошлого периода» способна предотвратить длинное последующее недоразумение, если полное объяснение доступно рядом. Важно, чтобы сокращение уменьшало объём текста, а не незаметно меняло содержание сравнения.
Проверка одновременно отделяет математический вопрос от оценочного. Математика устанавливает, следует ли отношение из названных входных данных. Оценка спрашивает, полезны ли эти данные для рассматриваемого решения. Верное деление не завершает второй разговор. Разногласие о корректировке, в свою очередь, не обязательно означает ошибку деления. Участникам полезно заранее понять, на каком именно уровне возник спор.
Сохранить связь показателей вместо выбора победителя
Наиболее полезный результат — не соревнование, в котором побеждает отчётная или скорректированная величина. Это представление, позволяющее видеть связь между ними. Отчётный итог сохраняет исторический охват результата. Ясно согласованная корректировка предлагает дополнительный взгляд, оставляя рядом перечень исключений и ограничения, которые необходимы для его правильного понимания и последующего использования.
В условных примерах компания одновременно показывает существенное снижение общего итога и меньшее снижение выбранного основного вклада. Эти утверждения сосуществуют, потому что их базы различаются. Признание различия не оправдывает слабую динамику и не преувеличивает её. Оно переводит разговор от конкурирующих процентов к составляющим, которые действительно изменились в пределах специально обозначенной модели.
Таков практический смысл внимательного чтения заголовка с оговоркой. Сначала изучить отправную точку, затем оценивать темп. Сохранить квалификацию при повторении числа. Рассматривать корпоративное объяснение как атрибутированное заявление, а учебную арифметику как иллюстрацию. Сравнение становится информативнее, когда его границы остаются видимыми, даже если ради этого итоговая сводка получается на несколько слов длиннее.