
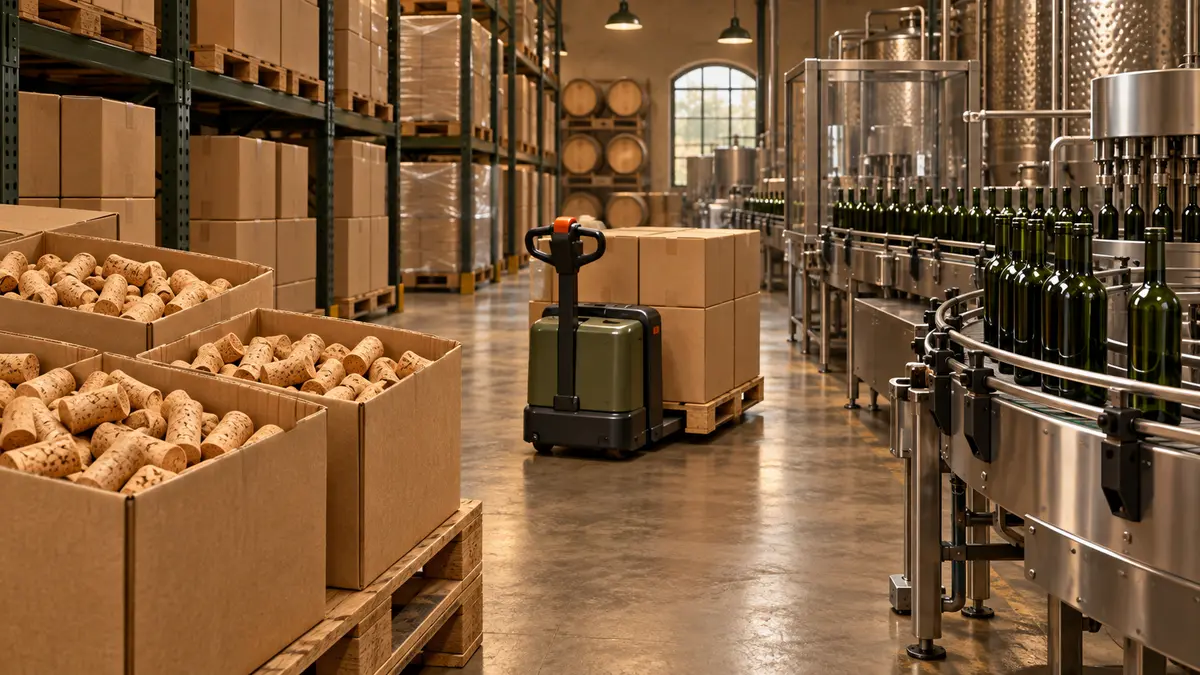
Компания «Кортисейра Аморим» (Corticeira Amorim) из Португалии сообщила об ухудшении результатов первого квартала 2024 года. Как передало агентство «Рейтер» (Reuters) 9 мая, продажи группы снизились на 9,7%, примерно до 235 млн евро, а чистая прибыль — примерно на 32%, до 16 млн евро. Давление на объёмы продаж пробок компания объясняла главным образом сокращением запасов у покупателей. Это исторические квартальные показатели, а не описание текущей ситуации.
Заказы и потребление меняются не одновременно
Объяснение через запасы важно потому, что поставка производителя и покупка конечного потребителя — разные операции. Винодельня может использовать пробки со своего склада и одновременно заказывать меньше новых. Тогда поставщик фиксирует снижение отгрузок, даже если объём розлива у клиента не сократился в той же пропорции. Это общее пояснение механизма, а не оценка происходившего у каждого покупателя «Аморим».
Три показателя, которые нельзя смешивать
- Поставки пробок от производителя его покупателям.
- Пробки, взятые покупателями со склада для розлива.
- Готовые бутылки, проданные дальше по сбытовой цепочке.
Во время корректировки запасов эти величины могут расходиться. Само по себе уменьшение заказов не показывает, сколько вина выпили потребители, сколько бутылок осталось в магазинах или на какой срок клиенту хватит складского остатка. Для ответа нужны сведения с разных участков цепочки. Приравнивание снижения выручки поставщика к такому же падению конечного потребления пропускает эти различия.
Одно объяснение не раскрывает весь расчёт прибыли
Выручка и чистая прибыль тоже измеряют разные вещи. Первая отражает продажи, тогда как итоговая прибыль учитывает расходы и другие финансовые составляющие. Поэтому нельзя вычесть один процент снижения из другого и получить стоимость сокращения запасов. Такой расчёт смешивал бы разные базы и не позволял бы выделить отдельную причину.
Для читателя квартального сообщения полезнее более узкий вопрос: какие сведения могли бы показать завершение корректировки запасов? Новые заказы на пополнение, складские остатки и графики розлива отвечали бы на него непосредственнее, чем единственная цифра прибыли всей группы. Это редакционный подход к чтению отчёта, а не прогноз восстановления заказов в определённом месяце.
Сообщение фиксирует сложный для компании первый квартал. Само по себе оно не доказывает ни постоянного перехода покупателей на другие материалы, ни исчезновения спроса на винные пробки. Для подобных долгосрочных выводов нужны данные за пределами одного отчётного периода.