
«ФосАгро» (PhosAgro) сообщила о росте выручки и снижении скорректированной EBITDA за первое полугодие 2024 года. Производитель удобрений из России опубликовал результаты 7 августа. Выручка достигла 241,6 млрд рублей, увеличившись на 13,5% относительно аналогичного периода 2023 года, а скорректированная EBITDA снизилась на 7,2%, до 76,9 млрд рублей.
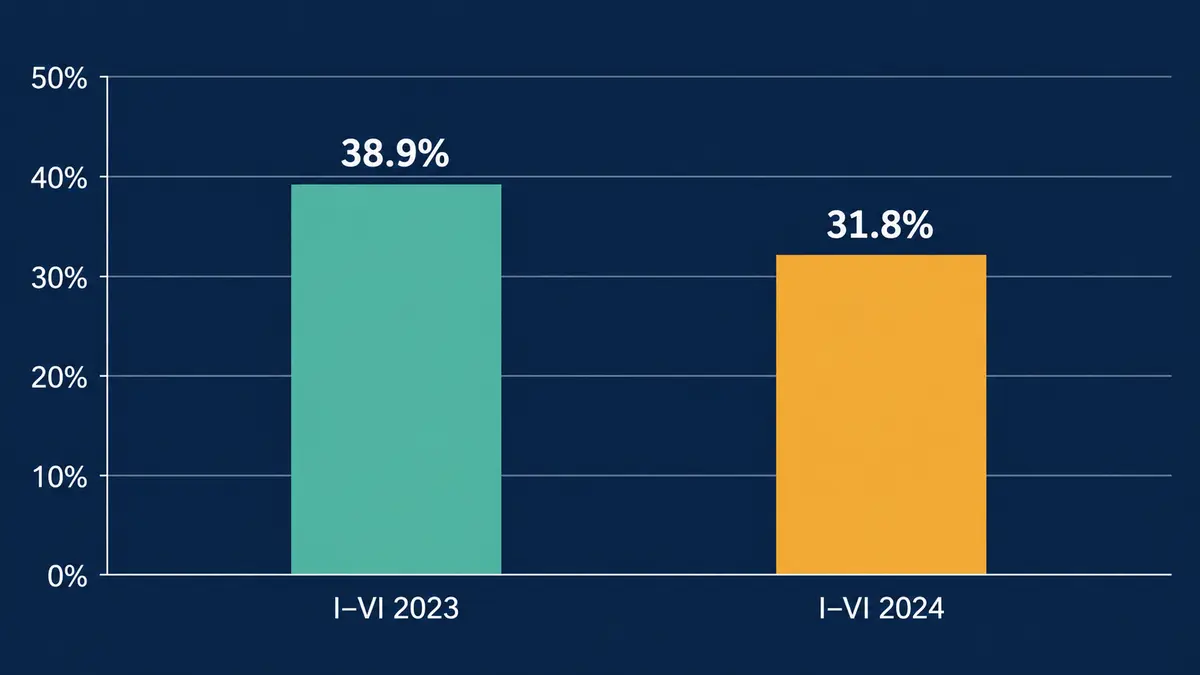
Рост выручки не привёл к росту рентабельности
В сообщении компании рентабельность по скорректированной EBITDA указана на уровне 31,8% против 38,9% годом ранее. Снижение скорректированного показателя компания связала с более низкими ценами реализации удобрений и ростом себестоимости на фоне экспортных пошлин. Эти данные относятся к шести месяцам, завершившимся 30 июня 2024 года, а не к текущим результатам бизнеса.
Наш вывод из сопоставления прост: одного увеличения выручки недостаточно, чтобы описать направление изменения операционной рентабельности. Показатель дохода и выручка, с которой его сопоставляют, изменились по-разному. Содержательное резюме отчётности должно показывать обе величины, сохраняя для каждой одинаковый период и точное определение.
Сопоставлять однородные показатели
- Использовать полугодовые значения с обеих сторон годового сравнения.
- Сохранять слово «скорректированная» при обсуждении этой EBITDA, не подменяя её другой строкой результатов.
- Отличать процентное изменение денежной суммы от изменения рентабельности в процентных пунктах.
Восстановление за квартал — отдельное сравнение
Материал «Интерфакса» начинался с расчёта агентства, согласно которому скорректированная EBITDA во втором квартале выросла на 15% год к году. Это не противоречит снижению за полугодие. Один квартал представляет лишь часть шестимесячного периода, поэтому направление его изменения нельзя переносить на совокупный результат.
Разница между указанными значениями рентабельности составляет 7,1 процентного пункта; это результат вычитания. Если назвать её снижением на 7,1%, смысл изменится: относительное процентное изменение рассчитывается с использованием прежней рентабельности в знаменателе. Различие особенно важно, когда диаграмма объединяет несколько результатов на небольшом пространстве. Подписи должны прямо указывать предмет сравнения, а не заставлять читателя угадывать единицу измерения.
Таким образом, разные показатели раскрывают разные стороны одного отчётного периода, а не дают взаимоисключающие оценки компании. Публикация позволяет исторически сопоставить продажи и скорректированный финансовый результат. Сама по себе она не определяет будущую динамику котировок и не доказывает пригодность инвестиции для конкретного покупателя.